Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenDieser Maschinenbauer trotzt der Krise
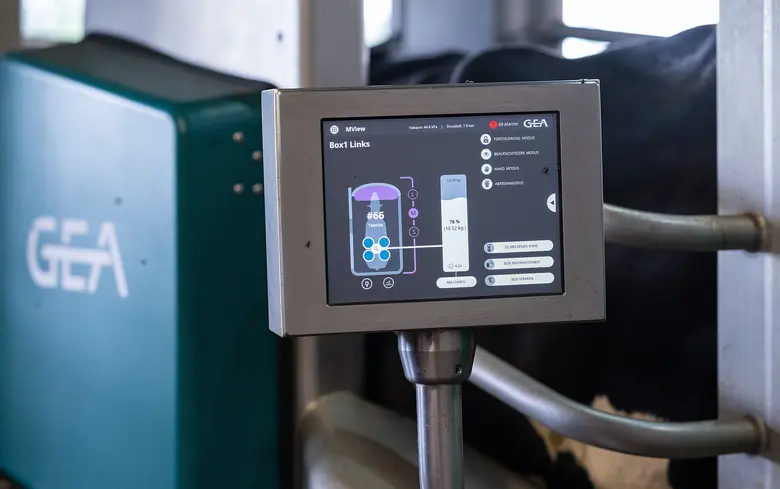
Deutschlands Industrie durchlebt schwere Zeiten. Ein Düsseldorfer Anlagenspezialist jedoch zieht Großauftrag um Großauftrag an. Der Aktienkurs hat sich binnen drei Jahren verdoppelt.
Hohe Energie- und Arbeitskosten, Billig-Konkurrenz aus China und die Unsicherheit über die weitere wirtschaftliche Entwicklung machen vielen Industrie-Unternehmen in Deutschland zu schaffen. Doch es gibt Ausnahmen. Der Düsseldorfer Maschinen- und Anlagenbauer GEA wächst dynamisch. Besonders der Auftragseingang entwickelt sich stark. Immer mehr Kunden investieren in Anlagen, mit denen Lebensmittel effizienter produziert, Getränke verarbeitet und Medikamente hergestellt werden können.
An der Börse kommt das an. Die GEA-Aktie hat sich innerhalb von drei Jahren im Wert verdoppelt und erreichte zuletzt neue Höchststände. Der jüngste Quartalsbericht liefert Argumente dafür, dass sich der Aufwärtstrend fortsetzt, auch wenn nicht jede Kennzahl die Erwartungen erfüllte.
Großaufträge sorgen für einen kräftigen Schub
Das wichtigste Signal kam im dritten Quartal vom Auftragseingang. Dieser stieg gegenüber dem Vorjahreszeitraum um gut 20 Prozent auf 1,65 Milliarden Euro. Organisch, also bereinigt um Wechselkurs- und Übernahmeeffekte, betrug das Wachstum 19,5 Prozent. Damit übertraf GEA sogar die optimistischsten Analystenschätzungen.
Besonders auffällig war die Entwicklung bei Großaufträgen. GEA definiert darunter Bestellungen mit einem Volumen von mehr als 15 Millionen Euro. Im vergangenen Quartal summierten sich diese auf knapp 295 Millionen Euro – nach lediglich 64 Millionen Euro im Vorjahreszeitraum. Ein großer Teil entfiel auf Anlagen zur Verarbeitung von Nahrungsmitteln sowie auf Lösungen für die Pharmaindustrie.
Die Nachfrage kam insbesondere aus der Milchverarbeitung, der Getränkeindustrie und dem Pharmageschäft. Vorstandschef Stefan Klebert sieht darin einen Vertrauensbeweis: „Unsere Kunden investieren und vertrauen auf Technologien von GEA“, erklärte er bei der Vorlage der Zahlen.
Auch der Auftragsbestand unterstreicht die Dynamik. Er wuchs binnen Jahresfrist um 20 Prozent auf 3,72 Milliarden Euro. JPMorgan-Analyst Akash Gupta bezeichnete den Ordereingang als klares Highlight des Zwischenberichts. Umsatz und operatives Ergebnis hätten zwar etwas unter den Erwartungen gelegen, die starke Nachfrage dürfte die Markterwartungen aber weitgehend stabil halten. Auch Baader-Analyst Pierre-Yves Gauthier hob den außergewöhnlich hohen Auftragseingang hervor. Er verwies allerdings darauf, dass vor allem die großen Einzelbestellungen für die positive Überraschung verantwortlich waren.
GEA arbeitet immer profitabler
Bei den Umsätzen fiel das Bild etwas weniger glänzend aus. Die Erlöse stiegen im dritten Quartal um sieben Prozent auf 1,46 Milliarden Euro. Organisch lag das Plus bei 6,2 Prozent. Damit blieb GEA hinter den Erwartungen der Analysten zurück, die mit einem stärkeren Wachstum gerechnet hatten. Beim Ergebnis konnte der Konzern dagegen erneut zulegen. Das bereinigte EBITDA erhöhte sich um 12,6 Prozent auf 260,9 Millionen Euro. Die entsprechende Marge erreichte mit 17,9 Prozent einen neuen Quartalsrekord. Unter dem Strich verdiente GEA 128,5 Millionen Euro, gut sechs Prozent mehr als ein Jahr zuvor.
Die Entwicklung zeigt, dass der Maschinenbauer nicht nur mehr verkauft, sondern auch profitabler arbeitet. Ein wichtiger Baustein dafür ist das Servicegeschäft. Wartung, Ersatzteile, Modernisierung und digitale Dienstleistungen sorgen für wiederkehrende Erlöse, die weniger stark von einzelnen Großprojekten abhängen. Im dritten Quartal erreichte der Serviceumsatz knapp 598 Millionen Euro. Das entsprach rund 41 Prozent der gesamten Erlöse.
Dieser Anteil ist strategisch wichtig: Je mehr Anlagen GEA weltweit installiert, desto größer wird das Potenzial für langfristige Serviceverträge und Ersatzteilgeschäft. Das Unternehmen verdient damit nicht nur beim Verkauf einer Maschine, sondern kann über deren gesamten Lebenszyklus hinweg Umsätze erzielen.
Innovation und globalere Ausrichtung als Wachstumsfaktoren
GEA profitiert von mehreren langfristigen Entwicklungen. Die Lebensmittelproduktion muss effizienter werden, weil die Nachfrage wächst und Ressourcen wie Wasser und Energie teurer werden. Gleichzeitig steigen die Anforderungen an Hygiene, Qualität und Automatisierung. In der Getränke- und Milchindustrie sind moderne Produktionsanlagen deshalb ein wichtiger Wettbewerbsfaktor.
Ein weiterer Wachstumstreiber ist die Pharmaindustrie. Hier setzt GEA unter anderem auf die kontinuierliche Tablettierung. Bei diesem Verfahren werden Medikamente in einem fortlaufenden Prozess hergestellt, statt einzelne Produktionsschritte in Chargen abzuarbeiten. Das kann die Produktion beschleunigen, effizienter machen und die Qualität besser kontrollierbar halten. GEA zählt dieses Geschäft zu seinen strategischen Wachstumsfeldern. Bis 2030 erwartet der Konzern dort ein durchschnittliches jährliches Umsatzwachstum von 15 bis 20 Prozent. Der jüngste Großauftrag für diese Technologie zeigt, dass aus der strategischen Planung zunehmend konkrete Bestellungen werden.
Auch geografisch ist noch Spielraum vorhanden. GEA sieht insbesondere in Asien und den USA interessante Märkte. Der Konzern will seine Position dort weiter ausbauen und prüft dafür auch Übernahmen. Vorstandschef Klebert machte deutlich, dass die finanziellen Möglichkeiten vorhanden seien. Allerdings müsse ein potenzielles Zielunternehmen strategisch passen und zu einem angemessenen Preis zu haben sein.
Für das Gesamtjahr hält GEA an seiner im Juli angehobenen Prognose fest. Das Unternehmen rechnet mit einem organischen Umsatzwachstum von sechs bis acht Prozent und einer bereinigten EBITDA-Marge zwischen 17,0 und 17,4 Prozent. Klebert erwartet, dass GEA beim Umsatzwachstum eher das obere Ende der Spanne erreicht. Citi sieht in den überraschend hohen Großaufträgen rechnerisch Spielraum für eine Anhebung der Gewinnschätzungen für 2027 um zwei bis drei Prozent. Zugleich mahnt die Bank zur Einordnung: Das operative Wachstum komme teilweise aus Geschäftsbereichen mit niedrigeren Margen, und die Aktie habe vor den Zahlen bereits eine starke Entwicklung hinter sich.
Ein Qualitätswert mit ambitionierter Bewertung
Die GEA-Aktie hat sich in den vergangenen Jahren zu einem der auffälligeren deutschen Industriewerte entwickelt. Das ist angesichts der schwachen Branchenkonjunktur bemerkenswert. Der Konzern verbindet ein vergleichsweise robustes Geschäft mit langfristigen Wachstumsthemen und steigender Profitabilität. Allerdings ist die Erfolgsgeschichte inzwischen auch an der Börse angekommen. Nach der Kursverdopplung innerhalb von drei Jahren sind die Erwartungen hoch. Sollten Großaufträge ausbleiben oder sich Kunden mit Investitionen zurückhalten, könnte das den Kurs entsprechend belasten.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?