Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenPorsche mit neuer Strategie, aber angeschlagenem Chart: Jetzt einsteigen?
| Thomas Behnke | Lesezeit: 6 Min.
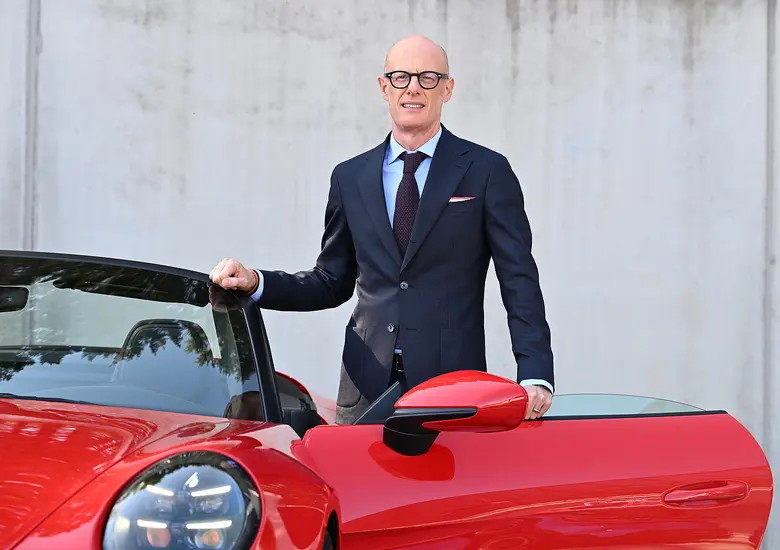
Porsche will mit Sportwagenschmiede 35 die Ertragswende schaffen, die Aktie testet eine wichtige Unterstützung. Wie viel Spielraum die Bewertung lässt.
Porsche will zurück zur alten Ertragsstärke. Mit der am 7. Oktober vorgestellten Strategie „Sportwagenschmiede 35“ setzt der Sportwagenhersteller künftig stärker auf Exklusivität, höhere Margen und eine schlankere Kostenstruktur. Weniger Modellvarianten, dafür mehr Gewinn pro verkauftem Fahrzeug lautet die Devise. Für die Aktionäre ist die strategische Neuausrichtung auch deshalb interessant, weil die Porsche-Aktie (ISIN: DE000PAG9113, Kürzel: P911) erneut an einer wichtigen charttechnischen Unterstützung notiert. Fundamental erscheint sie dagegen vergleichsweise günstig. Ist das eine aussichtsreiche Kombination oder bleibt die Gefahr weiterer Kursverluste hoch?
Wie will der Sportwagenhersteller mit weniger Varianten mehr verdienen?
Mehr verdienen, ohne dafür mehr Autos verkaufen zu müssen. Auf diesen Ansatz lässt sich die neue Porsche-Strategie im Kern herunterbrechen. Vorstandsvorsitzender Michael Leiters will das Unternehmen dafür grundlegend neu aufstellen. „Aktuell geht es vor allem darum, Kosten zu senken und das Unternehmen finanziell robuster zu machen“, erklärte er bei der Vorstellung der Strategie. Der Handlungsbedarf ist groß. Nachdem die operative Umsatzrendite 2025 von 14,1 auf nur noch 1,1 Prozent eingebrochen war, konnte sie sich im ersten Halbjahr 2026 zwar wieder auf 7,8 Prozent verbessern. Von der früheren Ertragsstärke ist der Sportwagenhersteller damit aber noch ein gutes Stück entfernt. Mittelfristig sollen wieder 10 bis 15 Prozent erreicht werden, langfristig werden 15 Prozent angepeilt. Dazu will Porsche seine Kostenstruktur so weit verbessern, dass das Unternehmen bereits bei einem Absatz von weniger als 200.000 Fahrzeugen die Gewinnschwelle erreicht.
Ein wesentlicher Hebel ist die Straffung des Modellangebots. Die Zahl der Varianten soll um rund 20 Prozent sinken, während der Absatz je Variante um etwa 30 Prozent steigen soll. Hinzu kommen höhere Verkaufspreise im exklusiven Modellsegment, mehr Individualisierung und deutliche Kostensenkungen. Damit setzt Porsche an mehreren Problemen an, die zuletzt die Profitabilität belastet haben.
Welche Risiken birgt die Konzentration auf Exklusivität?
Allerdings birgt die stärkere Konzentration auf Exklusivität auch Risiken. Höhere Verkaufspreise lassen sich nur durchsetzen, wenn die Kunden bereit sind, entsprechend tiefer in die Tasche zu greifen. Gleichzeitig könnte die geplante Reduzierung der Modellvarianten dazu führen, dass Absatzschwächen einzelner Baureihen künftig stärker ins Gewicht fallen. Ob Porsche mit weniger Modellen tatsächlich dauerhaft höhere Margen erzielen kann, hängt somit nicht allein von den angekündigten Kostensenkungen ab. So bleibt auch offen, ob die Strategie „Sportwagenschmiede 35“ die erhoffte Ertragswende bringen kann.
Porsche-Aktie: Unterstützung bei 41,90 bis 43,00 Euro unter Druck
Auch an der Börse ist die erhoffte Trendwende bislang ausgeblieben. Nach dem Allzeittief von 35,62 Euro im März hatte sich die Porsche-Aktie zunächst dynamisch erholt. Mitte Juni erreichte sie mit 50,66 Euro ein markantes Verlaufshoch. Seither fehlt es jedoch an nachhaltigem Aufwärtsmomentum. Wiederholte Erholungsversuche wurden relativ schnell abverkauft.
Immerhin hat sich auf der Unterseite eine Unterstützungszone zwischen 41,90 und 43,00 Euro herausgebildet, die bislang mehrfach verteidigt werden konnte. Zuletzt wurde dieser Bereich erneut getestet. Mit 42,74 Euro am 8. Oktober notiert die Aktie weiterhin innerhalb dieser entscheidenden Zone. Ein nachhaltiger Bruch könnte weitere Kursverluste auslösen. Denkbar wäre dann sogar ein Rückfall in Richtung des Allzeittiefs bei 35,62 Euro. Das entspräche einem zusätzlichen Verlustpotenzial von rund 17 Prozent.
Erst oberhalb von 50,66 Euro wäre der Weg wieder freier
Hält die Unterstützung hingegen und gelingt anschließend die Rückeroberung der knapp darüber verlaufenden 200-Tage-Linie, könnte ein neuer Aufwärtsimpuls folgen. Zunächst müsste sich die Aktie dann gegen die jüngsten Zwischenhochs im Bereich von 47 bis 49 Euro durchsetzen.
Ein größerer charttechnischer Befreiungsschlag wäre erst mit einem nachhaltigen Anstieg über das Junihoch von 50,66 Euro zu erkennen, das rund 18,5 Prozent über dem aktuellen Kurs liegt. Bis dahin bleibt die Gefahr bestehen, dass Erholungen wieder für Verkäufe genutzt werden. Schließlich sitzen viele Aktionäre, insbesondere Käufer zum Emissionspreis von 82,50 Euro, weiterhin auf hohen Buchverlusten.
Was sagt ein Kurs-Cashflow-Verhältnis von 7,5 über die Aktie?
Auf der Bewertungsseite stellt sich die Situation freundlicher dar. Nach dem massiven Gewinneinbruch 2025 erwarten Analysten für 2026 eine Erholung des operativen Cashflows. Der durchschnittlich prognostizierte Cashflow je Aktie beträgt 5,72 Euro nach 3,99 Euro im Vorjahr. Beim Aktienkurs von 42,74 Euro ergibt sich daraus ein Kurs-Cashflow-Verhältnis von rund 7,5.
Die Kennzahl liegt damit unter ihrem historischen Durchschnitt von 10,6 seit dem Börsengang im September 2022. Auch die weiteren Prognosen sprechen für eine moderate Verbesserung der fundamentalen Ausgangslage. Für 2027 werden 5,83 Euro Cashflow je Aktie erwartet, für 2028 sind es 6,74 Euro. Das entspricht einer durchschnittlichen jährlichen Steigerungsrate von 8,6 Prozent für die Jahre 2026 bis 2028.
Auf dieser Grundlage erscheint die Porsche-Aktie relativ günstig. Das Kurs-Cashflow-Verhältnis von 7,5 entspricht einer rechnerischen Cashflow-Rendite von gut 13 Prozent. Allerdings setzt diese Einschätzung voraus, dass die erwartete Cashflow-Erholung tatsächlich eintritt. Genau hier liegen angesichts der bisherigen Geschäftsentwicklung erhebliche Unsicherheiten. Die nächsten Quartalszahlen will Porsche am 27. Oktober vorlegen.
Günstige Bewertung allein reicht für die Trendwende nicht
Mit der neuen Strategie hat Porsche nun konkretere Antworten auf die Frage geliefert, wie der Konzern seine frühere Ertragskraft zurückgewinnen will. Der stärkere Fokus auf margenstarke Modelle und eine effizientere Kostenstruktur geht in die Richtung, die bereits seit Längerem als möglicher Ausweg aus der Krise diskutiert wird.
An der Börse reicht die strategische Ankündigung allein jedoch noch nicht für einen Befreiungsschlag. Die aktuelle Bewertung lässt zwar Spielraum für eine positive Neubewertung, das angeschlagene Chartbild signalisiert aber weiterhin Zurückhaltung. Solange die Unterstützungszone gefährdet bleibt und nachhaltige Aufwärtsimpulse fehlen, steht der rechnerisch günstigen Bewertung ein handfestes Kursrisiko gegenüber. Letztlich hängt die Chance auf eine dauerhafte Trendwende vor allem davon ab, ob Porsche seine neuen strategischen Ziele auch in eine überzeugende Geschäftsentwicklung übersetzen kann.
Das Wichtigste in Kürze
- Strategie: Porsche hat am 7. Oktober 2026 die Strategie „Sportwagenschmiede 35“ vorgestellt, mit der der Sportwagenhersteller stärker auf Exklusivität, höhere Margen und eine schlankere Kostenstruktur setzt.
- Margenziele: Die operative Umsatzrendite von Porsche lag im ersten Halbjahr 2026 bei 7,8 Prozent, mittelfristig sollen wieder 10 bis 15 Prozent und langfristig 15 Prozent erreicht werden.
- Modellstraffung: Porsche will die Zahl der Modellvarianten um rund 20 Prozent senken, den Absatz je Variante um etwa 30 Prozent steigern und die Gewinnschwelle bei weniger als 200.000 Fahrzeugen erreichen.
- Unterstützungszone: Die Porsche-Aktie notierte am 8. Oktober 2026 mit 42,74 Euro innerhalb der Unterstützungszone von 41,90 bis 43,00 Euro, bei einem nachhaltigen Bruch wäre ein Rückfall auf das Allzeittief von 35,62 Euro mit rund 17 Prozent Verlustpotenzial denkbar.
- Chartmarken: Ein größerer Befreiungsschlag der Porsche-Aktie wäre erst mit einem nachhaltigen Anstieg über das Junihoch von 50,66 Euro erkennbar.
- Bewertung: Auf Basis des von Analysten für 2026 erwarteten Cashflows von 5,72 Euro je Aktie ergibt sich für die Porsche-Aktie bei 42,74 Euro (Stand 8. Oktober 2026) ein Kurs-Cashflow-Verhältnis von rund 7,5 nach einem historischen Durchschnitt von 10,6 seit dem Börsengang im September 2022.
- Termin: Porsche will am 27. Oktober 2026 die nächsten Quartalszahlen vorlegen.
Nichts verpassen: Der kostenlose Newsletter der BÖRSE am Sonntag liefert Ihnen wöchentlich Marktanalysen, Unternehmensnews und Anlagestrategien direkt ins Postfach.
Jetzt kostenlos abonnieren!
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?