Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenDeutschland-Chef von J.P. Morgan: „Dass die Zinsen weiter steigen, ist wahrscheinlicher, als die Märkte erwarten“
| Oliver Götz | Lesezeit: 4 Min.
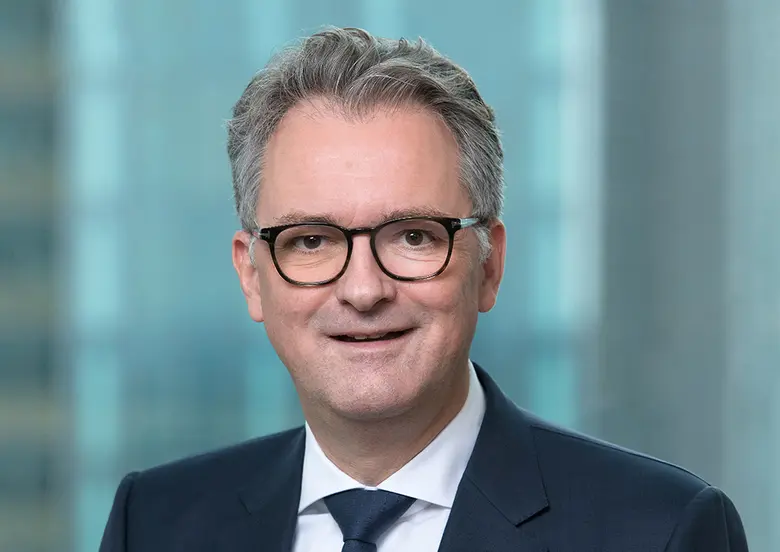
Zinsen und Inflation werden länger hoch bleiben, warnt Alexander Mayer, der hierzulande die Geschäfte der größten US-Bank führt. Der deutschen Wirtschaft traut er derweil „ein echtes Comeback“ zu.
Steigenden Zinsen und Anleiherenditen zum Trotz, geben sich die Aktienmärkte robust. KI-Boom und Unternehmensgewinne halten die Kurse vieler Titel weit oben, einzelne Titel erreichen Rekordbewertungen. Unterschätzen Anleger die Risiken? Eine neue Inflationswelle zum Beispiel, oder weitere geopolitische Eskalationen? Was ist mit der hohen Staatsverschuldung, muss die nicht irgendwann auch negativ auf die Aktienmärkte überschlagen? „Am meisten unterschätzen die Märkte, dass Zinsen und Inflation länger hoch bleiben“, meint Alexander Mayer, Head of Germany & Austria, J.P. Morgan, im Interview mit der BÖRSE am Sonntag. Beide Anstiege sind eng miteinander verwoben. Auch das, so Mayer, würde am Markt aktuell nicht ausreichend berücksichtigt. „Die Inflation bleibt hartnäckig, weil mehrere Dinge zusammenkommen: hohe Staatsdefizite, Ausgaben für Verteidigung und Infrastruktur, die Neuordnung der Lieferketten und ein Ölpreis von über 100 US-Dollar“, erklärt der Top-Banker. „Dass die Zinsen weiter steigen, ist wahrscheinlicher, als die Märkte erwarten. Und je länger die Politik bei der Staatsverschuldung wartet, desto teurer wird es.“
Deutschland, so Mayer, könne aus dieser Phase aber sogar gestärkt hervorgehen, wenn es die nötigen Reformen konsequent umsetze. „Deutschland hat mehr zu bieten, als die Stimmung vermuten lässt.“ Mayer sieht die Voraussetzungen für ein „echtes Comeback“ der Bundesrepublik aus wirtschaftlicher Sicht gegeben. Dass bislang weite Teile des für dieses Jahr prognostizierten Wirtschaftswachstums von 1,3 Prozent auf schuldenfinanzierte Investitionen des Staates zurückgehen, sieht der Finanzprofi kritisch, glaub jedoch daran, dass auch die privaten Investitionen im Land bald anziehen könnten. „Es fehlt nicht an Kapital, sondern an Rahmenbedingungen und an Projekten, in die man investieren kann. Wenn Deutschland hier liefert, kommt das Kapital.“ Die wirksamste einzelne Entscheidung dazu wäre die Rentenreform mit einer starken kapitalgedeckten Säule. Deutschland habe hier einen großen Hebel, denn die Deutschen sparten viel. „Fließt nur ein Teil dieser Ersparnisse in heimische Unternehmen, entsteht eine enorme Kraft für Wachstum.“
BÖRSE am Sonntag: Die Staatsverschuldung steigt, die Zinsen dafür auch. Mehrere europäische Länder müssten ihre Haushalte konsolidieren, tun dies aber nicht. Wie groß ist aus Sicht einer globalen Bank das Risiko, dass die Märkte das Vertrauen in einzelne Euro‑Staaten verlieren?
Alexander Mayer: Das Risiko ist real, aber begrenzt. Die Spreads im Euroraum sind zuletzt gestiegen. Die Lage ist heute aber eine andere als in der Schuldenkrise vor 15 Jahren. Die Fundamentaldaten sind stärker, und mit dem ESM und den Kriseninstrumenten der EZB gibt es Institutionen, die 2012 noch fehlten. Eine Kettenreaktion wie damals halten wir deshalb für deutlich weniger wahrscheinlich. Ohne glaubwürdige Konsolidierung zahlen Länder wie Frankreich oder Großbritannien aber dauerhaft höhere Risikoprämien. Deutschland ist in dieser Debatte eine positive Ausnahme. Die Schuldenquote ist vergleichsweise niedrig, und der Spielraum fließt jetzt in Investitionen. Die Märkte sehen den Unterschied: Die Spreads deutscher Staatsanleihen haben sich weniger ausgeweitet als die französischen.
Wenn Sie auf die kommenden zwölf bis 24 Monate blicken: Was ist das Risiko, das die Finanzmärkte derzeit am stärksten unterschätzen – eine neue Inflationswelle, geopolitische Eskalationen, die hohe Staatsverschuldung in Europa und den USA oder eine Neubewertung der KI‑Unternehmen?
Am meisten unterschätzen die Märkte, dass Zinsen und Inflation länger hoch bleiben. Sie unterschätzen auch, wie eng diese Risiken zusammenhängen. Die Belastungen nehmen zu, und trotzdem sind die Bewertungen hoch und die Risikoaufschläge niedrig. Die Inflation bleibt hartnäckig, weil mehrere Dinge zusammenkommen: hohe Staatsdefizite, Ausgaben für Verteidigung und Infrastruktur, die Neuordnung der Lieferketten und ein Ölpreis von über 100 Dollar. Dass die Zinsen weiter steigen, ist wahrscheinlicher, als die Märkte erwarten. Und je länger die Politik bei der Staatsverschuldung wartet, desto teurer wird es.
KI gehört in dieses Bild. Die Technologie ist real, und wie beim Internet werden sich die Investitionen insgesamt auszahlen. Das gilt aber nicht für jedes Unternehmen, und es wird länger dauern, als viele erwarten. Die großen Technologiekonzerne könnten mehr als eine Billion Dollar investieren. Das stützt das Wachstum. Zugleich konkurrieren sie dabei mit den Staaten um Kapital, und das treibt kurzfristig Zinsen und Inflation. Kaum eingepreist ist außerdem die Cybersicherheit, denn neue KI‑Modelle haben die Bedrohungslage deutlich verschärft.
Gerade in diesem Umfeld zählt Verlässlichkeit, und Deutschland hat mehr zu bieten, als die Stimmung vermuten lässt. Es ist der wichtigste Markt Europas und die drittgrößte Volkswirtschaft der Welt, mit einem starken Mittelstand. Wenn Deutschland die Reformen umsetzt, kann es aus dieser Phase gestärkt hervorgehen.
Die Bundesregierung erwartet für das laufende Jahr ein Wirtschaftswachstum von 1,3 Prozent. Das ist deutlich mehr, als noch im Frühjahr prognostiziert. Gelingt Deutschland das wirtschaftliche Comeback schneller als erhofft? Oder handelt es sich nur um ein Strohfeuer? Das jährliche Produktionspotenzial in Deutschland für den Zeitraum 2025 bis 2031 schätzen führende Wirtschaftsinstitute schließlich nur noch auf rund 0,5 Prozent.
Ein Strohfeuer ist es nicht, ein selbsttragendes Comeback aber auch noch nicht. Das Wachstum lag zuletzt bei rund 1,5 Prozent und wird vor allem vom Staat getragen, über das Sondervermögen und den Deutschlandfonds. Konjunkturprogramme ersetzen aber keine Strukturreformen. Dauerhaft gelingt das Comeback nur, wenn die privaten Investitionen anziehen. Dafür müssen vor allem Energiekosten, Bürokratie und Kapitalmarkt angegangen werden.
Trotzdem ist die Lage besser als ihr Ruf. Die Stimmung dreht sich, und die Wirtschaft wird selbst aktiv. Die Initiative „Made for Germany“ ist von gut 60 auf über 140 Teilnehmer gewachsen. Wir hatten diese Woche den beeindruckend besetzten Gipfel „Invest in Germany“. Die Voraussetzungen für ein echtes Comeback sind da.
Was hören Sie von internationalen Investoren: Was hält sie konkret davon ab, mehr Kapital in Deutschland zu investieren?
Das Interesse ist da, auch wenn die öffentliche Debatte oft etwas anderes nahelegt. Ausländische Unternehmen haben 2025 rund 86 Milliarden Euro in Deutschland investiert, und auch 2026 gab es zahlreiche Übernahmen durch ausländische Käufer. Der Anstieg kam allerdings fast vollständig aus Großbritannien, während die Investitionen aus den USA zurückgingen.
Wenn Investoren zögern, nennen sie vor allem hohe Energiekosten, lange Genehmigungsverfahren und das komplizierte Zusammenspiel von Bund und Ländern. Dazu kommen fehlende Planungssicherheit und die Sorge, dass der Reformkurs politisch ins Stocken gerät. Diese Hürden sind bekannt, und man kann sie abbauen. Es fehlt nicht an Kapital, sondern an Rahmenbedingungen und an Projekten, in die man investieren kann. Wenn Deutschland hier liefert, kommt das Kapital.
Europa verfügt über viel privates Vermögen, das aber häufig nicht in europäische Wachstumsunternehmen fließt. Was müsste passieren, damit Europa mehr eigenes Kapital mobilisiert und international wettbewerbsfähige Unternehmen hervorbringt? Welche politische Entscheidung würde die Investitionsbereitschaft am stärksten erhöhen?
Europa hat genug Geld, aber zu wenig davon fließt in Wachstumsunternehmen. Entscheidend sind zwei Dinge. Erstens eine starke kapitalgedeckte Altersvorsorge, denn Pensionsfonds sind weltweit die größten Investoren in Aktien und Wagniskapital. Zweitens eine echte Spar‑ und Investitionsunion statt 27 getrennter Kapitalmärkte. Die wirksamste einzelne Entscheidung wäre die Rentenreform in Deutschland mit einer starken kapitalgedeckten Säule. Gerade Deutschland hat hier einen großen Hebel, denn die Deutschen sparen viel. Fließt nur ein Teil dieser Ersparnisse in heimische Unternehmen, entsteht eine enorme Kraft für Wachstum.
62 Prozent der deutschen Startups, die einen Börsengang planen, wollen an eine US‑Börse, nur 27 Prozent an eine deutsche. Zu diesem Ergebnis kommt der aktuelle Startup‑Monitor des Bundesverbands Deutsche Startups. In wichtigen Zukunftsfeldern wie der Biotechnologie wird in Deutschland zwar kräftig gegründet, die Skalierung der Geschäftsmodelle findet aber häufig später im Ausland statt, auch indem junge Unternehmen von größeren internationalen Wettbewerbern aufgekauft werden. Was muss passieren, damit Deutschland wieder große Börsengänge, Fusionen im Inland und globale Champions bekommt?
Startups gehen dorthin, wo sie den größten Markt, den besten Zugang zu Kapital, die höchsten Bewertungen und die beste Liquidität finden. Heute sind das oft die USA. Ein Börsengang ist am Ende nur der letzte Schritt einer langen Finanzierungskette. Wenn wir die Börsengänge zurückholen wollen, müssen wir an der ganzen Kette ansetzen.
Was schlagen Sie vor?
Erstens: mehr Kapital in der Wachstumsphase. Bei der Gründung ist Deutschland gut aufgestellt. Wenn es aber um Finanzierungsrunden im dreistelligen Millionenbereich geht, kommen die Lead-Investoren häufig aus den USA. Pensionsfonds, Versicherer und Dachfonds müssen leichter in Wagniskapital und Wachstumskapital investieren können. Dazu gehört auch eine kapitalgedeckte Altersvorsorge, damit das Geld der Sparer am Ende auch in heimische Unternehmen fließt.
Zweitens: ein starker europäischer Kapitalmarkt. Wir brauchen einen stärker gebündelten europäischen Börsenplatz mit mehr Liquidität. Die zieht Investoren an, Investoren bringen Analysten mit, und das sorgt für höhere Bewertungen. Diesen Kreislauf müssen wir in Gang bringen.
Drittens: ein echter Binnenmarkt für Startups. Die Fusionskontrolle sollte den europäischen Markt als Ganzes betrachten. Und ein Startup sollte in allen 27 Ländern gleich gut wachsen können, mit einer europäischen Rechtsform, einheitlichem Insolvenz- und Gesellschaftsrecht und digitalen Verfahren.
Die gute Nachricht: Das große Interesse internationaler Investoren zeigt, wie viel Potential in deutschen Unternehmen steckt. Deutschland kann gründen. Jetzt geht es darum, dass diese Unternehmen auch hier groß werden. Deutschland hat meiner Meinung nach eine vielversprechende Zukunft.
Dr. Alexander Mayer ist Redner auf der IPO Night in Frankfurt, die im Rahmen des Frankfurt Finance & Future Summit in der Main-Metropole stattfindet. Am 21. und 22. Oktober 2026 kommen im Frankfurter Kap Europa Entscheider aus Finanz- und Realwirtschaft zusammen. Zur exklusiven IPO Night am ersten Abend des Summits im Städel-Museum sind auch Christian Sewing, CEO der Deutschen Bank, Dr. Stephan Leithner, CEO der Deutsche Börse Group und Verena Pausder, Vorstandsvorsitzende des Startup-Verbands, angekündigt.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?