Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenWarum hohe Staatsschulden noch kein Grund zur Panik sind
| Oliver Stock | Lesezeit: 5 Min.
Renditeaufschläge auf US-Staatsanleihen schicken Schockwellen um die Welt, die US-Verschuldung liegt bei 40 Billionen US-Dollar. Warum das noch kein Grund zur Panik ist.
Da ist es wieder, dieses Phänomen, das alle, die mit Geld hantieren, irritiert. Diesmal sind es Staatsanleihen, vor allem amerikanische, die einen fetten Renditeaufschlag liefern, damit sie gekauft werden. Sie senden kleine Angstwellen durch die Welt. Gold steigt und der Bitcoin meldet sich zurück.
Ich teile die Lust am großen Untergangsszenario nur bedingt. Natürlich ist jedes ökonomische System endlich. Nur folgt daraus nicht, dass ausgerechnet morgen der Vorhang fällt. Der Kapitalismus hat die Begabung, seine eigenen Beerdigungstermine zu überleben.
Ich finde die Modern Monetary Theory treffender. Sie sieht Staatsschulden als weniger dramatisch an. Ein Staat, der sich in seiner eigenen Währung verschuldet, funktioniert nicht wie eine schwäbische Hausfrau, deren Konto irgendwann ausgeschöpft ist. Er kann das Geld, das er schuldet, grundsätzlich selbst erzeugen. Die eigentliche Grenze ist nicht die Zahl auf der Schuldenuhr, sondern die reale Leistungsfähigkeit der Volkswirtschaft: Arbeitskräfte, Energie, Rohstoffe, Produktivität. Da müssen wir ran. Erst wenn zusätzliches Geld auf eine Wirtschaft trifft, die ihre Produktion nicht mehr ausweiten kann, kippt die Kiste.
Aber zwischen „Verschuldung ist unbegrenzt möglich“ und „der Schuldenturm kippt“, wie ich gerade gelesen habe, liegt ein ziemlich großes Feld und genau auf diesem Feld bewegen wir uns seit Jahrzehnten erfolgreich.
Irgendwann endet jedes Geldsystem. Nur ist „irgendwann“ keine besonders präzise Anlageberatung. Vielleicht kommt der große Bruch. Vielleicht kommt vorher die nächste Finanzinnovation, Zentralbankintervention, Inflation, Umschuldung oder schlicht eine neue Bilanzakrobatik.
Ich würde deshalb sagen: Ja, die Welle ist hoch. Und ja, irgendwann bricht jede Welle. Aber solange sie das Brett trägt und wir darauf noch surfen können, würde ich es nicht aus Angst vor dem Untergang im Keller lassen.
Hintergrund: Warum Washington jetzt mehr Anleihen zurückkauft
Am 18. August 2026 erreichte die Rendite 30-jähriger US-Staatsanleihen mit 5,34 Prozent den höchsten Stand seit Juni 2007. Am selben Tag überschritt die gesamte US-Staatsverschuldung erstmals die Marke von 40 Billionen US-Dollar, das entspricht rund 125,8 Prozent der amerikanischen Wirtschaftsleistung.
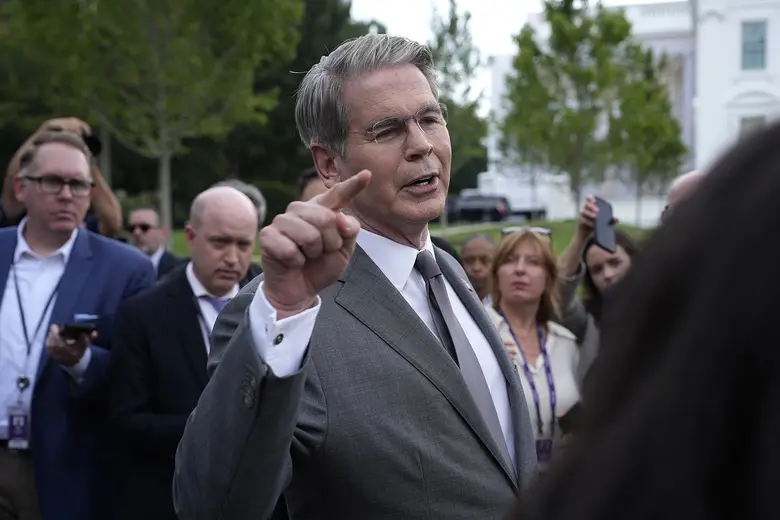
Einen Tag später reagierte das US-Finanzministerium: Finanzminister Scott Bessent kündigte an, die Rückkäufe langlaufender Staatsanleihen ab dem 9. September von bisher 2 auf mindestens 4 Milliarden US-Dollar pro Operation zu verdoppeln. Betroffen sind Papiere mit Laufzeiten zwischen zehn und 30 Jahren, die Maßnahme ist zunächst bis zum 4. November befristet.
Der Zeitpunkt ist kein Zufall. Analysten beschreiben seit Ende Juni einen Käuferstreik bei langlaufenden Staatsanleihen, verschärft durch ein wachsendes Angebot an Unternehmensanleihen, mit denen Firmen ihre Investitionen in KI-Rechenzentren finanzieren. Für die Regierung kommt der Renditeanstieg zur Unzeit, denn er verteuert bei einer historisch hohen Verschuldung unmittelbar den eigenen Schuldendienst.
Kritiker wie der Investor Stanley Druckenmiller, einst Mentor von Bessent, sehen in den Rückkäufen keine Lösung, sondern einen Eingriff gegen fundamentale Marktkräfte. Bessent selbst verteidigte den Schritt dagegen als reguläres Instrument zur Förderung der Marktliquidität, nicht als Versuch, die Zinsen künstlich zu drücken.
Wie die Märkte reagierten
Die Ankündigung zeigte unmittelbar Wirkung: Die Rendite 30-jähriger US-Staatsanleihen fiel in der Folge zwischenzeitlich bis auf 5,16 Prozent und notiert aktuell bei rund 5,19 Prozent. Auch Gold und Bitcoin reagierten und verzeichneten steigende Kurse.
Auch deutsche Bundesanleihen ziehen mit
Die Entwicklung bleibt nicht auf die USA beschränkt. Am 19. August 2026 kletterte die Rendite 30-jähriger deutscher Bundesanleihen auf 3,78 Prozent, den höchsten Stand seit 2011.
Warum sinkende Zinserwartungen die US-Regierung nicht entlasten
Bemerkenswert ist auch der Stimmungswandel bei den Erwartungen an die US-Notenbank. Noch vor einem Monat rechnete der Markt laut CME FedWatch Tool mit einer Wahrscheinlichkeit von rund 81,5 Prozent, dass die Fed ihren Leitzins auf der Sitzung im September anheben würde. Mittlerweile hat sich das Bild gedreht: Eine Anhebung halten Anleger nur noch mit 33,9 Prozent für wahrscheinlich. Leitzinsentscheidungen wirken in der Regel nur auf die kurzfristigen Zinsen, dennoch untermauern die gesunkenen Erwartungen den aktuellen Handlungsdruck auf die US-Geld- und Fiskalpolitik.
Bei einer Staatsverschuldung von mittlerweile 40 Billionen US-Dollar kann sich die US-Regierung kaum höhere Zinsen leisten, denn jeder zusätzliche Prozentpunkt verteuert den Schuldendienst um Milliarden. Die gesunkene Erwartung einer Leitzinsanhebung trägt diesem Druck Rechnung, auch wenn weiterhin offen bleibt, ob die US-Notenbank in den nächsten Monaten nicht doch die Leitzinsen anhebt.
Häufige Fragen zu Staatsschulden und Renditeaufschlägen
Warum wirken die aktuellen Renditeaufschläge auf Staatsanleihen so bedrohlich?
Steigende Renditen bedeuten höhere Finanzierungskosten für hoch verschuldete Staaten wie die USA. Das nährt Ängste vor einer Schuldenkrise, sichtbar auch daran, dass Anleger zuletzt verstärkt in Gold und Bitcoin auswichen.
Was besagt die Modern Monetary Theory zu Staatsschulden?
Sie sieht Staatsschulden als weniger dramatisch an: Ein Staat, der sich in eigener Währung verschuldet, funktioniert nicht wie ein Privathaushalt und kann das Geld, das er schuldet, grundsätzlich selbst erzeugen. Die eigentliche Grenze ist die reale Leistungsfähigkeit der Volkswirtschaft, nicht die Zahl auf der Schuldenuhr.
Was bedeutet die Entwicklung für deutsche Anleger?
Auch deutsche Bundesanleihen sind betroffen: Ihre 30-jährige Rendite kletterte am 19. August 2026 auf 3,78 Prozent, den höchsten Stand seit 2011. Wer stattdessen in US-Staatsanleihen investiert, trägt zusätzlich ein Währungsrisiko, da Treasuries in US-Dollar notieren und ein schwächerer Dollar die Zinsdifferenz zur Bundesanleihe schnell auffressen kann.
Warum profitieren Gold und Bitcoin von den steigenden Anleiherenditen?
Steigende Renditeaufschläge und die historisch hohe US-Verschuldung lassen einen Teil der Anleger in alternative Wertspeicher wie Gold und Bitcoin ausweichen, was beide Kurse zusätzlich antreibt.
Nichts verpassen: Der kostenlose Newsletter der BÖRSE am Sonntag liefert Ihnen wöchentlich Marktanalysen, Unternehmensnews und Anlagestrategien direkt ins Postfach.
Jetzt kostenlos abonnieren!
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?