Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenRohstoffe der Zukunft: die Aufholjagd beginnt
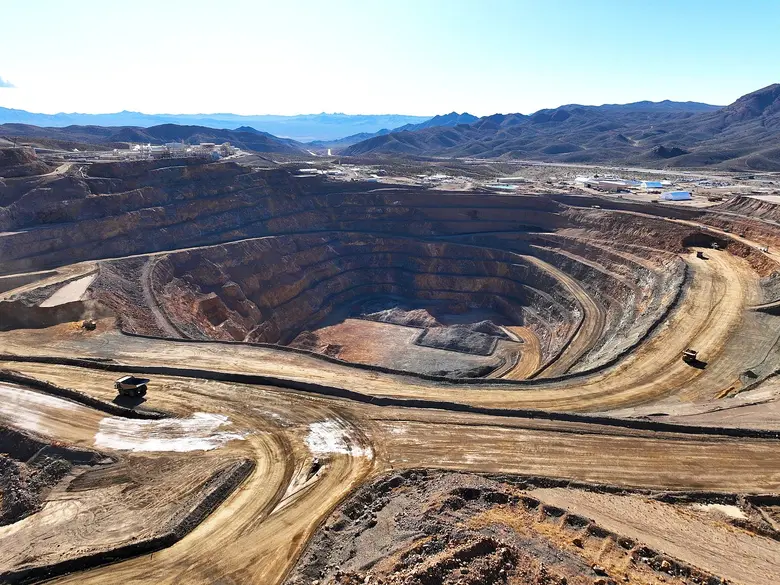
Seltene Erden haben sich in den vergangenen Jahren ins geopolitische und wirtschaftliche Rampenlicht bewegt. Kann sich die Welt aus der Abhängigkeit von China lösen?
Eine Analyse von Vontobel
China hat die Zeichen der Zeit früh erkannt und investierte bereits vor Jahren in inländische Kapazitäten. Das Resultat ist für den Rest der Welt ernüchternd: Rund 60 % der weltweiten Förderung von seltenen Erden und 90 % der Raffination finden im Reich der Mitte statt. Diese Ausgangslage zwingt westliche Staaten, ihre Abhängigkeit zu reduzieren und alternative Kapazitäten aufzubauen.
Unverzichtbar für Hightech und Energiewende
Ob Smartphones, Elektromobilität oder erneuerbare Energien – seltene Erden sind ein unverzichtbarer Bestandteil der modernen Industrie. Die 17 Elemente, die den seltenen Erden zuzuordnen sind, kommen in der Erdkruste zwar entgegen ihrem Namen verhältnismäßig häufig vor, finden sich aber meist nur in geringen Konzentrationen oder vermischt mit anderen Mineralien. Ihre Gewinnung ist deshalb aufwendig, teuer und oft mit Umweltbelastungen verbunden.
Am häufigsten werden seltene Erden für die Herstellung von sogenannten Permanentmagneten verwendet, die beispielsweise in Elektroautomotoren, Windturbinen oder auch in Rüstungstechnologien eingesetzt werden. Permanentmagnete wie beispielsweise Neodym-Eisen-Bor (NdFeB-) Magnete weisen die Eigenschaft auf, dass sie ein dauerhaftes Magnetfeld erzeugen, ohne dass eine externe Energiequelle (wie beispielsweise Strom) erforderlich ist. Sehr gefragt sind sogenannte schwere seltene Erden wie beispielsweise Dysprosium oder Terbium, da sie Magnete hitzebeständiger und leistungsfähiger machen. Diese Eigenschaften sind insbesondere für Elektrofahrzeuge und Rüstungssysteme von hoher Bedeutung (Guardian, 06.06.2025).
Nach dem Abbau, häufig aus Tonlagerstätten im Süden Chinas oder aus karbonatreichem Gestein in Australien und den USA, folgt der entscheidende und technisch anspruchsvollste Schritt: die Trennung der einzelnen Elemente. Hier liegt der eigentliche Engpass der globalen Wertschöpfungskette. Die chemische Separation erfolgt meist über komplexe Lösungsmittelverfahren, die große Mengen an Säuren benötigen und umweltschädlich sind (Harvard International Review, 12.08.2021). Erst nach der Raffination werden die Elemente zu Metalllegierungen verarbeitet und anschließend beispielsweise zu Hochleistungsmagneten geformt.
China lässt die Muskeln spielen
Seltene Erden und deren Verfügbarkeit wurde in den letzten Jahren verstärkt als geopolitisches Druckmittel verwendet. China hat dem Rest der Welt wiederholt demonstriert, wie stark sein Einfluss auf globale Lieferketten ist. 2010 kappte China beispielsweise vorübergehend Lieferungen nach Japan infolge eines politischen Disputs, worauf Japan mit einer umfassenden Strategie reagierte, um seine Abhängigkeit von chinesischen seltenen Erden zu reduzieren. Dazu gehörten Investitionen in Recycling, die Förderung von Technologien, die den Einsatz von Ersatzstoffen ermöglichten und die Diversifizierung der Lieferketten, beispielsweise durch engere Zusammenarbeit mit Australien, wodurch Japans Abhängigkeit von China gesenkt werden konnte.
Im Jahr 2023 setzte China ein Exportverbot für Trenntechnologien durch, und seit April dieses Jahres stehen sieben strategische seltene Erden unter Exportkontrolle (Samarium, Gadolinium, Terbium, Dysprosium, Lutetium, Scandium und Yttrium). Dieser Beschluss wurde von Peking als Gegenmaßnahme zu den US-Strafzöllen im Rahmen des „Liberation Day“ eingeführt. Die Genehmigungspflicht für Ausfuhren verzögert sich infolgedessen teils um Monate, was die Produktion westlicher Unternehmen ins Stocken bringt.
Neu ist auch der Umgang mit staatlichen Förderquoten für chinesische Rohstoffunternehmen. Anders als in vergangenen Jahren wurden die Quoten für 2025 nicht öffentlich kommuniziert, sondern vertraulich an Unternehmen übermittelt (Reuters, 20.07.2025). Das Quotenmodell existiert seit 2006 und legt jährlich Höchstmengen für Abbau und Verarbeitung fest. Ursprünglich wurde es zur Bekämpfung illegaler Minen und zur Umweltsicherung eingesetzt, mittlerweile kommt aber zunehmend eine strategische Komponente hinzu.
Lieferketten unter Druck
Zwar zeigten sich die USA und China im Nachwirken des Zollsturms im April etwas kompromissbereiter, doch die unterdessen entstandenen Verwerfungen schließen sich nur schleppend. Westliche Unternehmen erhalten beispielsweise Bestellungen von Endprodukten wie Magneten oft nur verzögert oder in geringen Mengen (The Wall Street Journal, 26.06.2025).
Die Folgen für die Industrie waren schnell spürbar: Ford musste im Mai beispielsweise eine Produktionslinie in Chicago stilllegen, Suzuki stoppte die Fertigung des Swift in Japan, und europäische Zulieferer meldeten erste Engpässe bei Elektromotoren (FuW, 20.06.2025).
China bestreitet, die Exportrestriktionen gezielt gegen bestimmte Länder einzusetzen, und betont, sie dienten lediglich der Regulierung von Militärgütern. Doch die Realität zeigt, wie sehr der Rohstoffmarkt politisiert ist: Mit 90 % Marktanteil bei der Magnetproduktion verfügt China über ein Druckmittel, das Lieferketten für Elektromobilität, Windkraft und Verteidigungssysteme empfindlich treffen kann.
Hoffnungen auf neue Produzenten
Die jüngsten Entwicklungen haben in den USA, Europa und Australien einen regelrechten Wettlauf ausgelöst, unabhängiger von chinesischen Lieferanten zu werden. In den Vereinigten Staaten steht das Rohstoffunternehmen MP Materials im Fokus. Die Betreiberin der Mountain-Pass-Mine in Kalifornien, der größten seltene-Erden-Lagerstätte der westlichen Hemisphäre, genießt zunehmend strategisch ausgerichtete, staatliche Unterstützung. Das Verteidigungsministerium der Vereinigten Staaten sicherte sich kürzlich eine 15-Prozentige-Beteiligung und garantiert dem Unternehmen einen Mindestpreis für seine Produktion (The Wall Street Journal, 10.07.2025). Damit soll MP Materials neben der Förderung auch die Magnetproduktion in seinem neuen Werk in Fort Worth, Texas, auf 10 000 Tonnen jährlich erhöhen. Diese Menge würde große Teile des US-Bedarfs decken. Ein Deal in der Höhe von 500 Millionen US-Dollar mit dem Technologieunternehmen Apple, das künftig Magnete aus recyceltem Material beziehen will, unterstreicht die Bedeutung dieses Projekts (The Wall Street Journal, 15.07.2025). Auch andere US-Unternehmen wie USA Rare Earth und Energy Fuels profitieren von der staatlichen Förderung und bauen ihre Verarbeitungskapazitäten aus.
In Australien drängt vor allem Lynas Rare Earths in die Lücke, die das schwindende Angebot aus China hinterlässt. Das Unternehmen hat in Kalgoorlie eine Anlage errichtet, die als erste außerhalb Chinas schwere seltene Erden wie Dysprosium und Terbium trennt (Deptartment of Industry Science and Resources, 08.11.2024). Mit Projekten wie dem von der australischen Regierung geförderten zur Entwicklung der Raffinerie des Unternehmens Iluka Resources in Eneabba sollen weitere Raffineriekapazitäten entstehen.
Europa zieht mit
Auch in Europa gewinnt das Thema an Fahrt. Die EU hat mit dem Critical Raw Materials Act ehrgeizige Ziele gesetzt: Bis 2030 sollen mindestens 40 Prozent des europäischen Bedarfs an kritischen Rohstoffen in der EU verarbeitet werden, während der Anteil aus einzelnen Drittstaaten auf maximal 65 Prozent begrenzt wird. Um das ambitionierte Vorhaben umzusetzen, bedarf es hoher Investitionen und einer abgestimmten Kooperation zwischen privaten Unternehmen und dem staatlichen Sektor. Einer der wichtigsten Akteure aus dem europäischen Raum ist das belgische Unternehmen Solvay. Es betreibt an der Westküste Frankreichs eine der wenigen Verarbeitungsanlagen auf europäischem Boden. Die seit 1948 aktive Anlage stellte ursprünglich Materialien für die Automobilindustrie, wie beispielsweise Autobatterien, Katalysatoren und Elektronik her, richtet nun aber allmählich die Produktion auf die Herstellung von Permanentmagneten aus. Ein anderes, neueres Projekt des kanadischen Unternehmens Neo Performance Materials in Narva (Estland), soll mit Unterstützung von Fördergeldern der EU die erste spezifisch auf die Produktion von Permanentmagneten ausgerichtete Verarbeitungsanlage werden.
Parallel dazu wird beispielsweise in Schweden (Kiruna) und Grönland nach potenziellen Standorten für Minen gesucht, auch wenn politische und ökologische Hürden den Abbau bislang verzögern, sodass Europa zum jetzigen Zeitpunkt noch über keine aktiven Seltenerd-Minen verfügt (FuW, 01.08.2023; BBC, 06.08.2025).
Die Maßnahmen zeigen, dass der politische Wille da ist und erste Schritte unternommen werden, doch der Weg zu einer wirklich unabhängigen Lieferkette ist lang. Schwerere seltene Erden bleiben das Nadelöhr, und westliche Unternehmen kämpfen mit hohen Produktionskosten, komplexer Chemie und einem Mangel an Fachkräften. Nichtsdestotrotz sind die Weichen gestellt: Dank zielgerichteten Kooperationen zwischen dem staatlichen und privaten Sektor soll im Westen eine kompetitive Seltenerd-Industrie entstehen, die es mit der dominierenden chinesischen Konkurrenz aufnehmen kann. Für Anleger, die an der Entwicklung dieser Branche teilhaben möchten, könnte sich ein Blick auf das Open-End Partizipationszertifikat auf den Solactive Rare Earth & Minerals Index von Vontobel lohnen.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?