Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenVolksbanken im Skandalmodus: Die Freiheit der Banker endet beim Geld der anderen
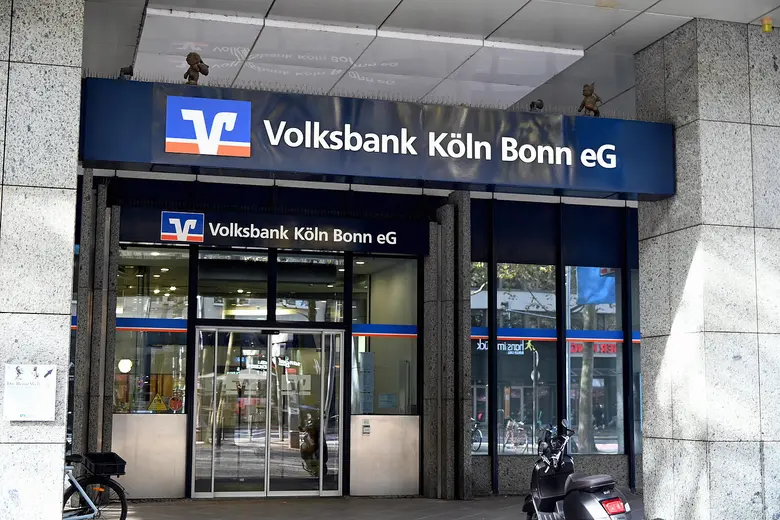
Die Serie von Volksbanken, bei denen Vorstände über die Stränge schlagen, reißt nicht ab. Jetzt wurde ein weiterer wegen eines Bordell-Kredits beurlaubt. Der Verband der Volksbanken ist alarmiert.
Die Idee der Volks- und Raiffeisenbanken ist überzeugend: Sie sammeln das Geld der Menschen in einer Region ein und reichen es dort wieder als Kredit aus an Handwerker, Mittelständler, Landwirte und Hausbauer. Sie sollen regionale Wirtschaftskreisläufe stärken, aber nicht den Ehrgeiz einzelner Banker finanzieren.
Doch eine wachsende Zahl von Instituten hat diesen Kompass verloren. Bei der Volksbank Köln Bonn geht es um die Finanzierung der Immobilie des Großbordells „Pascha“. Die Volksbank Braunschweig-Wolfsburg, kurz BraWo, baute neben ihrem Bankgeschäft ein Geflecht aus mehr als 400 Beteiligungen auf. Die Volksbank Düsseldorf Neuss geriet nach einer mutmaßlich betrügerischen Überweisung von 100 Millionen Euro unter Druck.
Wer diese Fälle zusammen mit den Schieflagen der vergangenen Jahre betrachtet, kann von Einzelfällen nicht mehr ernsthaft sprechen. Drei Genossenschaftsbanken mussten allein 2024 unter den Rettungsschirm der genossenschaftlichen Sicherungseinrichtung. 2025 kam ein weiteres Institut hinzu. Mit der BraWo ist 2026 mindestens ein fünfter prominenter Problemfall innerhalb von gut zweieinhalb Jahren dazugekommen.
Der Vorstand und der „Pascha“-Kredit
Der jüngste Fall führt nach Köln. Dort hat der Aufsichtsrat Jürgen Neutgens beurlaubt. Neutgens gehört seit 2018 dem Vorstand der Volksbank Köln Bonn an. Zuvor war er unter anderem in der Marktfolge sowie im Firmenkunden- und Private-Banking-Geschäft tätig und wirkte an der Fusion der Kölner Bank mit der Volksbank Bonn Rhein-Sieg mit. Zuletzt verantwortete er im Vorstand unter anderem das Firmenkundengeschäft.
Hintergrund seiner Beurlaubung ist ein Kredit über fünf Millionen Euro, den die Bank vor mehr als fünf Jahren zur Zwischenfinanzierung der Kölner „Pascha“-Immobilie gewährte. Käufer sollten Investoren aus Macao sein. Im Raum steht außerdem der Verdacht einer möglichen persönlichen Vorteilsnahme. In einer Mail soll von „75.000 bar“ für einen Banker die Rede gewesen sein. Neutgens weist sämtliche Vorwürfe zurück. Sie beruhten auf falschen Behauptungen Dritter. Die Beurlaubung sei einvernehmlich erfolgt und solle eine unabhängige Untersuchung ermöglichen. Gerade diese Untersuchung war offenbar nicht selbstverständlich. Die Bank hatte zunächst erklärt, die interne Aufklärung habe keine Regelverstöße ergeben. Erst nach öffentlichem und verbandspolitischem Druck wurde eine externe Kanzlei eingeschaltet.
Bankintern soll die Finanzierung früh umstritten gewesen sein. Der eigentlich zuständige Marktfolgevorstand soll Bedenken gehabt haben; während seiner Abwesenheit wurde der Kredit offenbar anderweitig genehmigt. Später schied der betreffende Vorstand aus. Vier Aufsichtsräte wurden nach Ablauf ihrer Amtszeit nicht erneut nominiert. Noch ist nichts bewiesen. Für Neutgens gilt die Unschuldsvermutung. Doch schon die Vorgänge zeigen, wie weit sich eine Regionalbank von ihrem eigentlichen Auftrag entfernen kann. Die
Zwischenfinanzierung einer Bordellimmobilie für ausländische Investoren gehört jedenfalls nicht zu den Geschäften, die Kunden mit dem Begriff „Volksbank“ verbinden.
Die BraWo baute sich einen Konzern
Noch deutlicher zeigt sich die Abkehr vom regionalen Bankgeschäft bei der Volksbank BraWo. Sie ist nicht nur Kreditinstitut, sondern Mittelpunkt einer weit verzweigten Unternehmensgruppe mit Beteiligungen an mehr als 400 Firmen. Immobilien, Logistik, Projektentwicklung und zahlreiche weitere Aktivitäten machten aus der Regionalbank einen kaum überschaubaren Konzern.
Im Mai 2026 trennte sich der Aufsichtsrat mit sofortiger Wirkung vom langjährigen Vorstandschef Jürgen Brinkmann. Zugleich kündigte die Bank an, bei der BVR-Sicherungseinrichtung vorsorglich Deckungsmaßnahmen zu beantragen. Hintergrund seien Risiken aus Wertberichtigungen. Ein Sanierungsexperte wurde im Auftrag der Finanzaufsicht BaFin in den Vorstand geholt, um die Komplexität zu reduzieren und die Bank neu auszurichten.
Die BraWo betont, dass sie die regulatorischen Kapital- und Liquiditätsanforderungen erfülle. Das klassische Bankgeschäft sei robust, was den Fall so aufschlussreich macht: Nicht das klassische Bankgeschäft ist das Problem, sondern das, was um dieses Geschäft herumgebaut wurde. Die BraWo wollte mehr sein als eine Volksbank für Braunschweig und Wolfsburg. Nun soll die Solidargemeinschaft dabei helfen, die Folgen dieses Größenwahns abzufedern.
Düsseldorf, Schmalkalden und Dortmund
Auch die Volksbank Düsseldorf Neuss musste durch Garantien der Sicherungseinrichtung stabilisiert werden. Belastet wurde sie unter anderem durch einen spektakulären Betrugsfall: Vom Volksbank-Konto eines französischen Modeunternehmens, wurden rund 100 Millionen Euro in die Türkei überwiesen. Das Unternehmen verlangt das Geld von der Bank zurück und wirft ihr unzureichende Kontrollen vor. Hinzu kamen weitere Wertberichtigungen und Rechtsrisiken. Die Garantien der Sicherungseinrichtung sollen sich nach Angaben aus der Vertreterversammlung auf rund 200 Millionen Euro belaufen.
Doch selbst diese Fälle bilden nur die jüngste Welle. Die frühere VR-Bank Bad Salzungen Schmalkalden finanzierte Fußballgeschäfte, investierte in Immobilien, Bordellobjekte, eine Wasserquelle am griechischen Berg Athos und einen großen Landmaschinenbestand. Zeitweise beschäftigte sie sogar den früheren Nationalspieler Stefan Effenberg als Experten für Fußballfinanzierungen. Vorstand und Aufsichtsrat wurden ausgetauscht, die Bank musste gestützt werden. Nach zunächst rund 280 Millionen Euro soll sich der Aufwand später auf etwa 560 Millionen Euro erhöht haben.
Die Volksbank Dortmund-Nordwest wiederum investierte Hunderte Millionen Euro in Immobilienfonds teilweise mit geliehenem Geld. Als die Immobilienpreise fielen, überstiegen die drohenden Verluste das Eigenkapital. Die Sicherungseinrichtung musste mit rund 134 Millionen Euro helfen. Zeitweise vergab das Institut kaum noch neue Kredite, weil Kapital für die eigenen Investments gebunden war. Die Regionalbank verhielt sich damit eher wie ein kleiner, kreditfinanzierter Immobilienfonds als wie ein Finanzierer ihrer örtlichen Wirtschaft.
Das gemeinsame Muster ist unübersehbar: Die betroffenen Banken verließen ihr überschaubares regionales Geschäft. Sie wollten ein größeres Rad drehen und reichten das Risiko am Ende an die genossenschaftliche Gemeinschaft weiter.
Der Verband verschärft den Durchgriff
Der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken hat inzwischen verstanden, dass beschwichtigende Hinweise auf einzelne schwarze Schafe nicht mehr genügen. Seine Präsidentin Marija Kolak spricht selbst von „hochriskanten Geschäften, Missmanagement oder grob fahrlässigem Verhalten“. Die Folgen würden häufig erst Jahre später sichtbar und kämen die Solidargemeinschaft teuer zu stehen.
Bislang läuft das Geschäft noch. Die genossenschaftliche Finanzgruppe erzielte 2025 einen Vorsteuergewinn von 11,6 Milliarden Euro. Ihr gehören 646 Banken und Spezialinstitute mit mehr als 30 Millionen Kunden an. Doch die entscheidende Währung ist nicht Geld, sondern Vertrauen. Die Kunden erwarten von einer Volksbank keine Mini-Investmentbank, keinen Beteiligungskonzern und keinen Immobilienfonds auf Pump. Sie erwarten Solidität, Nähe und Verantwortungsbewusstsein.
Im Juni 2026 beschloss die BVR-Mitgliederversammlung deshalb mit großer Mehrheit das Reformprogramm „Geno Next Level“. Der entscheidende Satz Kolaks lautet: „Die Freiheit der einzelnen Primärbank endet dort, wo der Solidargemeinschaft Schaden droht.“ Konkret erhält die Sicherungseinrichtung mehrere neue Instrumente: Sie bekommt ein begründetes Teilnahme- und Rederecht in Sitzungen von Bankorganen. Vertreter der Sicherungseinrichtung können damit früher und unmittelbarer im Aufsichtsrat oder in anderen Gremien auftreten, sobald sich Risiken abzeichnen. Die formale Entscheidungshoheit bleibt zwar bei der Bank, doch problematische Vorstände können sich nicht mehr so leicht hinter der Autonomie ihres Instituts verschanzen.
Banken im sogenannten Präventionsstatus können früher finanziell zur Verantwortung gezogen werden. Stellt die Sicherungseinrichtung riskante Verhaltensweisen oder Verstöße gegen Sorgfaltspflichten fest, darf sie die Beiträge des betreffenden Instituts erhöhen. Wer ein größeres Risiko für die Gemeinschaft erzeugt, soll also früher mehr zahlen.
Die Rolle der DZ Bank als zentraler Liquiditätsgeber wird neu geordnet. Sie soll schneller Liquidität bereitstellen können, zugleich aber besser davor geschützt werden, selbst übermäßige Risiken einzelner Institute zu übernehmen. Das ist auch deshalb bedeutsam, weil die DZ Bank riskante Geschäfte angeschlagener Volksbanken in der Vergangenheit mitfinanziert hatte. Schließlich soll der Ausschluss eines Instituts aus der Finanzgruppe beschleunigt werden. Fristen werden verkürzt, Entscheidungsprozesse vereinfacht. Ein Ausschluss hätte auch den Verlust der Markenrechte zur Folge. Eine Bank könnte sich dann nicht mehr „Volksbank“ oder „Raiffeisenbank“ nennen.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?