Beitrag teilen
Link in die Zwischenablage kopieren
Link kopieren„Wichtigster Treiber für Aktien sind Gewinnerwartungen, nicht Abendnachrichten“
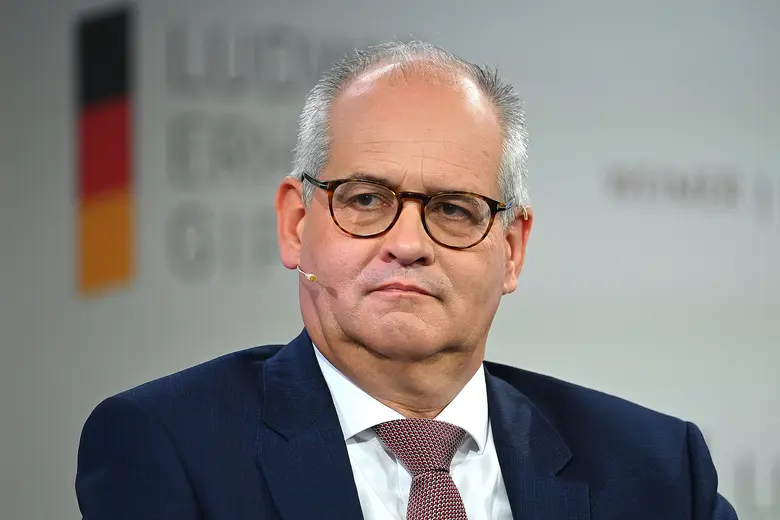
Warburg-Chefökonom Carsten Klude hält den Hochlauf der Märkte für eine „rationale Reaktion“, sieht die US-Wirtschaft von einer Schutzmauer umgeben – und Deutschland in der Stagflation.
Carsten Klude ist Chefvolkswirt bei M.M. Warburg und leitet zusätzlich das Asset Management der Privatbank. Im Interview mit der BÖRSEamSonntag erklärt der Top-Ökonom die jüngste Kursrally in den USA, warum die Notenbanken inzwischen die wichtigsten Versicherungsgesellschaften der Kapitalmärkte sind und wie sich Deutschland aus der Stagflation befreien könnte. Neben Investitionsanreizen, mutiger Deregulierung und einer Akzeptanz dafür, dass Wohlstand in erster Linie durch Produktivität entsteht, geht es Klude dabei auch um etwas psychologisches. „Mehr Vertrauen in die eigene Gestaltungskraft und weniger Freude am kollektiven Pessimismus“, wirbt er für mehr Anpacker-Mentalität im Land.
BÖRSEamSonntag: Herr Klude, während rundum den Iran-Krieg noch verhandelt wird und selbst bei einer zeitnahen Beilegung des Konflikts für dieses Jahr mit vergleichsweise hohen Energiepreisen und folglich anziehenden Inflationsraten zu rechnen ist, markierte der S&P 500 kürzlich ein neues Rekordhoch. Auch der Dax befindet sich auf dem Weg dorthin. Wie erklären Sie sich die Euphorie an den Märkten?
Carsten Klude: Dass die Kurse steigen, während der Nahostkonflikt schwelt, ist bei genauerer Betrachtung kein irrationaler Überschwang, sondern eine rationale Reaktion auf die Berichtssaison. Der wichtigste Treiber für Aktien sind nicht die Abendnachrichten, sondern die Gewinnerwartungen. Besonders die USA profitieren von einem entscheidenden strukturellen Vorteil: ihrer Energieunabhängigkeit. Während Europa und Asien massiv unter den negativen Wachstumsauswirkungen der Energiepreisvolatilität leiden, fungieren die USA als sicherer Hafen. Ein weiterer fundamentaler Punkt: Wir sehen keine Parallele zum Schockjahr 2022. Etwaige Zinserhöhungen werden nur noch in homöopathischen Dosen diskutiert, was dem Markt Planungssicherheit gibt. Kurzum: Die US-Wirtschaft hat eine Schutzmauer um sich gebaut, die der Rest der Welt schmerzlich vermisst. Da aber die US-Börse der globale Leitindex ist, werden die meisten anderen Märkte mitgezogen.
Blenden Anleger inzwischen so gut wie alle anderen Risiken aus, wenn ihnen nur glaubhaft genug erscheint, dass Fed und EZB zeitnah zu einer Politik der niedrigen Zinsen zurückkehren?
Die Notenbanken haben den Märkten eine gewisse Resilienz antrainiert. Anleger blenden Risiken nicht völlig aus, aber sie gewichten sie neu. Die Aussicht auf eine – nach Abklingen des Inflationsschocks – baldige Rückkehr zu einer moderateren Zinspolitik durch Fed und EZB wirkt wie ein psychologisches Sicherheitsnetz, das viele geopolitische Sorgen überlagert. Man könnte sagen: Die Märkte haben gelernt, mit der Volatilität zu leben, solange die Liquidität gesichert scheint. Das Vertrauen in die Notenbanken ist groß genug, dass Anleger auf ein „Soft Landing“ setzen.
Was, wenn es dazu nicht kommt?
Es bleibt ein Balanceakt, aber derzeit regiert der pragmatische Optimismus. Es mag provokant klingen, aber die Notenbanken sind heute die wichtigsten Versicherungsgesellschaften der Kapitalmärkte – und solange die Prämie, sprich die Inflation, moderat bleibt, bleibt die Police gültig.
In diesem Zusammenhang rückt immer wieder auch die hohe Staatsverschuldung vieler Länder in den Vordergrund, zuletzt vor allem die der USA. Die Zinszahlungen der Amerikaner für ihre Staatsschulden belaufen sich mittlerweile auf über eine Billion US-Dollar pro Jahr. Das US-Haushaltsdefizit steigt rasant. Im ersten Halbjahr des laufenden Haushaltsjahres lag es bei 1,2 Billionen US-Dollar. Da ist eine gigantische Schuldenkrise doch vorprogrammiert.
Eine Billion US-Dollar an Zinszahlungen sind eine monumentale Zahl. Aber Schulden sind immer relativ zur wirtschaftlichen Leistungsfähigkeit und zur Attraktivität der Währung zu sehen.
Was passiert, wenn Investoren ab einem gewissen Punkt in größerem Stil das Vertrauen in US-Staatsanleihen verlieren?
Die USA genießen das „Exorbitant Privilege“: Solange der Welthandel in Dollar abgewickelt wird und es keine liquiden Alternativen im Staatsanleihenmarkt gibt, bleibt die Nachfrage nach US-Papieren bestehen. Eine Krise tritt nicht ein, wenn die Schulden hoch sind, sondern wenn das Vertrauen in die Rückzahlungsfähigkeit erlischt. Da die USA jedoch ihre eigene Währung drucken und politisch, wenn auch unter lautem Getöse, am Ende immer handlungsfähig bleiben, ist ein „Game Over“ derzeit unwahrscheinlich. Es ist ein Balanceakt auf hohem Niveau, aber kein unmittelbar bevorstehender Absturz.
Auch in Deutschland wachsen mit den jüngsten Sondervermögen und der gelockerten Schuldenbremse die Verbindlichkeiten des Staates. Gleichzeitig erwarten die führenden Wirtschaftsforschungsinstitute für das laufende Jahr nur noch ein Wirtschaftswachstum von 0,6 Prozent. Das entspricht einer Halbierung der ursprünglichen Prognose aus dem vergangenen Herbst und trifft zusätzlich auf eine gestiegene Teuerungsrate. Steckt Deutschland schon mit mehr als einem Bein in der Stagflation?
Die Diagnose Stagflation ist bei einem Wachstum von 0,6 Prozent und hartnäckiger Inflation leider korrekt. Unsere klassischen Säulen – Automobilbau, Chemie und Maschinenbau – leiden unter einer toxischen Mischung aus gestiegenen Energiekosten, regulatorischem Druck und einer harten China-Konkurrenz, die technologisch massiv aufgeholt hat. Unsere Wettbewerbsfähigkeit ist erodiert. Doch wir sehen eine interessante Kompensation: Der Bereich Rüstung und Verteidigung entwickelt sich zu einer neuen Kernkompetenz. Geopolitische Notwendigkeiten führen dazu, dass deutsche Wehrtechnik – die nach wie vor Weltspitze ist – eine Renaissance erlebt. „Made in Germany“ verlagert sich hier vom zivilen Konsum hin zur strategischen Sicherheit. Dies kann die Verluste in der Chemie- oder Autoindustrie zwar nicht vollständig auffangen, bietet aber eine neue, hochmargige industrielle Basis für die kommenden Jahre.
An welchen Stellschrauben muss die Bundesregierung drehen, damit Stagflation nur ein vorübergehendes Phänomen bleibt?
Um aus der Stagflation auszubrechen, brauchen wir jetzt fundamentale Angebotsreformen: Investitionsanreize statt Konsumsubventionen, eine mutige Deregulierung, um die industrielle Transformation, auch im Verteidigungsbereich, zu beschleunigen – und die Akzeptanz, dass Wohlstand durch Produktivität entsteht, nicht durch staatliche Umverteilung. Ein bisschen mehr Vertrauen in die eigene Gestaltungskraft und weniger Freude am kollektiven Pessimismus wäre der beste Wachstumsbeschleuniger für den Standort Deutschland.
Auf die Energiekrise hat die Bundesregierung mit einem von vielen Ökonomen scharf kritisierten Tankrabatt reagiert. Wie stehen Sie zu dieser Maßnahme?
Der Tankrabatt war ökonomisch sicherlich keine Glanzleistung und wurde zurecht als wenig zielgerichtet kritisiert. Doch die Vehemenz der Kritik zeigt auch die typisch deutsche Lust am Hadern: Wir neigen dazu, jede Maßnahme so lange zu zerpflücken, bis der eigentliche Handlungsdruck darüber vergessen wird. Demokratische Prozesse sind langsam und führen oft zu suboptimalen Kompromissen. Aber: Besser ein unvollkommenes Handeln als ein perfektes Erstarren.
Die Fragen stellte: Oliver Götz
Carsten Klude ist Redner beim Ludwig-Erhard-Gipfel | Tegernsee Summit, der vom 28. bis 30. April 2026 unter dem Leitthema „Zurück an die Weltspitze: Wie gelingt Deutschland der wirtschaftliche Aufschwung?“ stattfindet. Die Konferenz gilt als etabliertes Forum für Debatten über die wirtschaftliche Zukunft Deutschlands. Sämtliche Programmpunkte werden im Livestream auf der Website des Gipfels übertragen.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?