Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenFrüherer Goldman-CEO: Märkten droht „schwerwiegende Abrechnung“
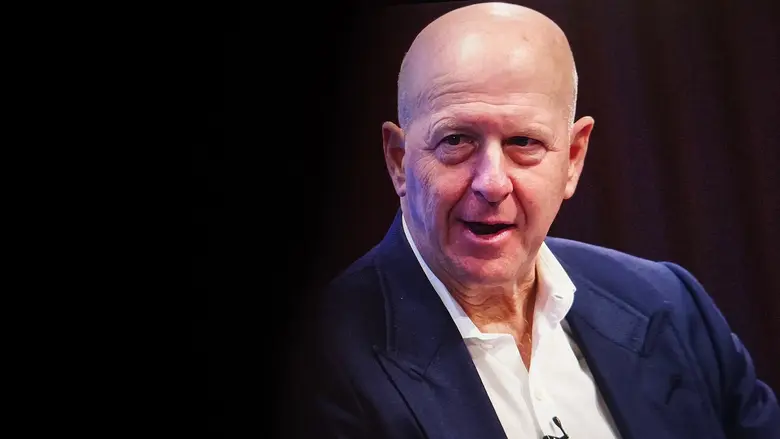
Am Markt für private Kredite könnte sich etwas zusammenbrauen. Davor warnen immer mehr Experten. Nun auch der Ex-Chef von Goldman Sachs, Lloyd Blankfein.
Im Herbst vergangenen Jahres leuchteten die Warnsignale zum ersten Mal öffentlichkeitswirksam auf. Der US-Autozulieferer First Brands war in die Insolvenz gerutscht, saß zu diesem Zeitpunkt aber noch auf rund elf Milliarden US-Dollar Schulden, wovon wiederum ein nicht unerheblicher Teil Privatkredite waren. Dabei handelt es sich um Kredite, die ohne Bankbeteiligung an Unternehmen vergeben werden, von Vermögensverwaltern beispielsweise, oder Hedgefonds. Anschließend werden die häufig noch gebündelt und an institutionelle Investoren – zunehmend aber auch an Privatanleger – verkauft. Hohe Renditen von bis zu zwölf Prozent pro Jahr locken und haben eine Art „Wilder Westen“ entstehen lassen, da die privaten Kreditmärkte kaum reguliert, wenig transparent und illiquide sind. Für Unternehmen ein willkommenes Vehikel, die seit der Finanzkrise 2008 sonst so strengen Kreditvergabekriterien zu umschiffen.
2,5 Billionen US-Dollar verwalten Privat-Debt-Fonds weltweit
Die Risiken lassen sich für Anleger schwer einschätzen, insbesondere dann nicht, wenn nur eine Fondsbeteiligung gekauft wird. Erst wenn Kredite ausfallen oder Unternehmen wie First Brands ins Straucheln geraten, wird sichtbar, wie belastbar das verschachtelte System tatsächlich ist. Dann kann eine Kettenreaktion losbrechen, da inzwischen immer mehr Kreditversicherer private Gläubiger absichern, die wiederum die Forderungen ihrer Schuldner als Sicherheit akzeptieren. Erinnerungen werden wach an Subprime-Darlehen und Asset-backed Securities, die 2008 zum Crash führten. Wenn am Ende keiner mehr weiß, wem genau er eigentlich Geld verleiht, und die, die es leihen nicht mehr wissen, wo es herkommt, dann wird es nicht nur undurchsichtig, dann drohen gigantische Schuldenblasen. Und der Private-Credit-Markt wächst rasant. Inzwischen verwalten Private-Debt-Fonds laut Deutscher Bundesbank weltweit ein Vermögen von rund 2,5 Billionen US-Dollar – 12mal mehr als noch zur Jahrtausendwende.
Zu viel Geld in einem unregulierten Markt?
Immer mehr Experten warnen daher vor zu viel Geld in einem unregulierten Markt. Alarm schlägt nun auch Lloyd Blankfein, zwischen 2006 und 2018, Chef von Goldman Sachs. Im Bloomberg-Podcast „Big Take“ sagte der Finanzmanager mit Blick auf Private Credit: „We’re due for kind of a reckoning.“ Frei übersetzt heißt das: „Es ist Zeit für eine Abrechnung.“
Blankfein attestiert Marktteilnehmern eine gewisse Disziplinlosigkeit. In einer Zeit ohne größere Schwierigkeiten, sei ohne Zweifel Geld in Sektoren geflossen, in denen nun Ausfälle drohten, so Blankfein. „Wenn man es mit intransparenten, illiquiden Vermögenswerten wie Krediten zu tun hat, ist das ein Bereich, auf den man ganz genau schauen muss.“
In einem Interview mit Bloomberg legte der 71-Jährige dar, wie schnell es zu größeren Verwerfungen kommen könnte, als der bloßen Pleite eines einzelnen Unternehmens. „Zunächst gerät jeder in eine Art Schock und dann werden für eine Weile alle sehr vorsichtig bei der Kapitalallokation.“
Vor allem, dass inzwischen auch so viele Privatanleger am Privat Credit-Markt mitspielen, besorgt Blankfein und lässt ihn über einen Markt „am Ende seines Zyklus“, spekulieren. „Wir befinden uns ganz sicher in der späten Phase“, sagte er.
Einen Vorgeschmack bot erst kürzlich der Fall Blue Owl Capital. Der Vermögensverwalter musste kürzlich die Rücknahmen aus einem seiner auf Privatanleger ausgerichteten Private-Credit-Fonds begrenzen, nachdem ungewöhnlich viele Investoren zur gleichen Zeit ihr Geld abziehen wollten. Am Ende ging alles gut, Blue Owl konnte die Kredite an institutionelle Investoren ohne Abschläge weiterverkaufen und sich so die nötige Liquidität sichern.
Die Risiken von Privat Credit aber sind damit noch einmal deutlicher geworden. Nach First Brands ist es das zweite mögliche Alarmsignal binnen kürzester Zeit. Es könnte sich etwas zusammenbrauen.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?