Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenUnsolide Haushaltsführung rächt sich: Bundesanleihe wird Ladenhüter
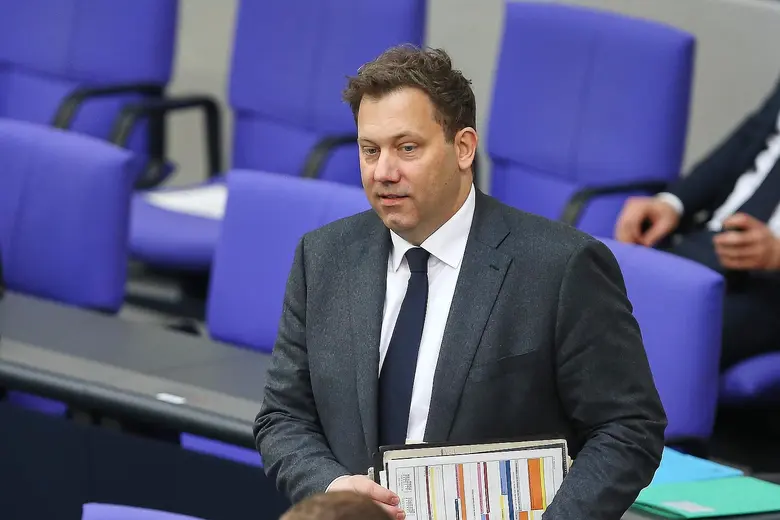
Schwache Nachfrage, höhere Renditen: Eine missglückte Auktion von Bundesanleihen erhöht den Druck auf Finanzminister Lars Klingbeil und die deutsche Haushaltspolitik.
Die Tricksereien im Haushalt hinterlassen Spuren bei der Kreditwürdigkeit Deutschlands. Investoren zögern, zuzugreifen, und lassen sich ihre Bereitschaft, eine deutsche Bundesanleihe zu kaufen, besser bezahlen.
Von Oliver Stock / Business Punk
Es war an diesem Mittwoch, als zwei Ereignisse kurz nacheinander passiert sind, die ein schiefes Licht auf Deutschlands Vertrauenswürdigkeit in Sachen Finanzen werfen. Bisher hat niemand beide Ereignisse miteinander verknüpft, was daran liegt, dass die Pointe nicht in einem Knall, sondern in höflichem Desinteresse besteht. Aber sie gehören zusammen. Es geht um die Tricksereien im Haushalt, die inzwischen die Bonität Deutschlands als Schuldner an den globalen Finanzmärkten infrage stellen.
Studien nähren Zweifel am Bundeshaushalt
Am Morgen dieses Tages schürten zwei Studien unabhängiger Wirtschaftsinstitute – vom ifo in München und vom IW in Köln – das Misstrauen gegenüber der Solidität des deutschen Haushalts, wie er unter Finanzminister Lars Klingbeil von der SPD zustande gekommen ist. Beide Institute sind unabgesprochen zu dem Ergebnis gekommen, dass ein großer Teil der zusätzlichen Schulden, die die Bundesregierung für Investitionen aufgenommen hat, gar nicht dafür ausgegeben wird. Vielmehr dienen sie letztlich dafür, Löcher in der Rentenkasse und im Gesundheitssystem zu stopfen, die mangels Reformen immer größer werden. Die Resonanz auf die Studien war groß. Von XXL-Schummelei und Taschenspielertricks ist seither die Rede.
Die missratene Auktion als Warnsignal
Was bisher unbeachtet blieb: Ein paar Stunden später erhielt der Finanzminister dafür bereits die Quittung in den Händen. Denn zu dieser Zeit wollte die dem Minister unterstehende Finanzagentur des Bundes eine zehnjährige Bundesanleihe des Staates weiter aufstocken. An sich ist das ein Selbstläufer. Das Papier ist bei denen, die sichere Häfen suchen, begehrt. Unter den gegebenen Vorzeichen ging die Auktion aber gründlich schief. Ein Teil der Papiere fand schlicht keine Abnehmer, und jene, die schließlich kauften, ließen sich ihr wachsendes Unbehagen durch höhere Zinsen bezahlen, die nichts anderes sind als der diskrete Preis für schwindendes Vertrauen. Investoren gehen offenbar auf Distanz zu Deutschland.
Weniger Nachfrage, höhere Rendite
Fünf Milliarden Euro wollte sich Klingbeil für Deutschland leihen, als das Drama seinen Lauf nahm: Gebote gab es nur über 4,5 Milliarden Euro, zugeteilt wurden am Ende nur 3,8 Milliarden. Und auch die gab es nicht einfach so wie immer, sondern die Zinsen dafür stiegen: Die Rendite lag bei der Auktion bei rund 2,9 Prozent. Im Januar hatte sie noch bei maximal 2,65 Prozent gelegen, also rund 25 Basispunkte weniger. In der Welt der Staatsanleihen ist das kein Ausreißer, aber auch keine Nebensächlichkeit mehr. „Keine Atempause für Renditen“, kommentierten die Analysten der Deutschen Bank.
Warum der Zeitpunkt entscheidend ist
Nun könnte man das als technische Delle abtun, als Laune des Marktes, als vorübergehendes Ungleichgewicht zwischen Angebot und Nachfrage, doch diese Interpretation hat einen entscheidenden Haken: Sie blendet eben den Zeitpunkt aus. Nicht nur die Inflation meldet sich angesichts rapide steigender Energiekosten in Deutschland zurück. Gerade erst hatten eben auch die Wirtschaftsforschungsinstitute klar gemacht, wie es um den Haushalt wirklich steht, wobei der eigentliche Vorwurf weniger in der Höhe der Schulden liegt als in ihrer Verpackung.
Das Problem der fiskalischen Verpackung
Denn was früher schlicht „Kreditaufnahme“ hieß, wird heute als „Sondervermögen“ verklärt, als wäre das Wort allein schon geeignet, den ökonomischen Gehalt zu verändern. Es entsteht der Eindruck eines Staates, der sich nicht nur bis zum Hals verschuldet, sondern sich dabei auch noch selbst erzählt, er tue es gar nicht. Der Markt allerdings glaubt diese Form der fiskalischen Selbstberuhigung nicht. Er reagiert mit Distanz, die sich in leicht höheren Renditen und einer vorsichtigeren Zeichnungsbereitschaft niederschlägt. Beides ist keine moralische Kategorie, sondern eine nüchterne Diagnose. Sie besagt nicht, dass etwas falsch ist, sondern dass es riskanter geworden ist.
Vertrauen wird an den Märkten neu bepreist
Für den Finanzminister ist das eine Lektion, die sich nicht wegkommunizieren lässt: Man kann Schulden politisch umdeuten, man kann sie in andere Töpfe verschieben, man kann sie mit wohlklingenden Begriffen versehen. Aber am Ende entscheidet nicht die Sprache, sondern die Zahlungsbereitschaft derjenigen, die das Geld tatsächlich verleihen. Und diese Zahlungsbereitschaft ist, wie sich zeigt, keine Selbstverständlichkeit mehr, sondern eine Frage des Vertrauens, das nicht abrupt verschwindet, sondern sich schleichend verflüchtigt: erst in Basispunkten, dann in Auktionen, irgendwann vielleicht in Ratings. Der Markt hat jedenfalls begonnen, Fragen zu stellen.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?