Beitrag teilen
Link in die Zwischenablage kopieren
Link kopierenHebel-ETF-Boom: Seouls Trauerkränze als Warnung für die Wall Street?
| Lesezeit: 7 Min.
Gehebelte ETFs boomen in den USA, mehr als ein Drittel aller Neustarts ist riskant. In Südkorea löste genau das eine Verkaufsspirale mit Margin Calls und Protesten vor dem Parlament aus. Droht das auch der Wall Street?
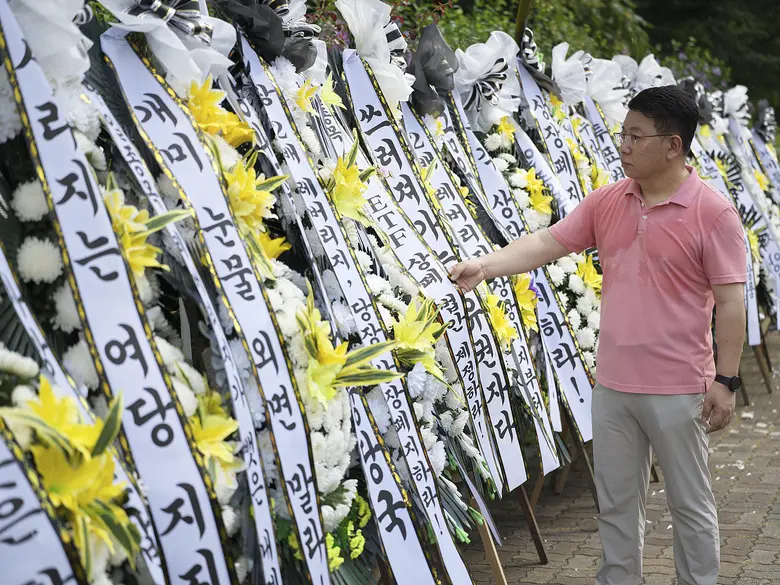
Vor der südkoreanischen Nationalversammlung standen Ende Juli Trauerkränze, aufgestellt von wütenden Privatanlegern. Ihr Ziel: ein Verbot gehebelter ETFs auf einzelne Aktien, die den heimischen Markt nach Ansicht der Anleger erst in die Höhe und dann tief in die Verlustzone gerissen haben. Was in Seoul bereits Realität ist, könnte sich am US-Markt gerade erst anbahnen. Dort entstehen derzeit mehr neue börsengehandelte Fonds als je zuvor, und ein auffällig großer Teil davon ist für den schnellen Handel gedacht, nicht für den langfristigen Vermögensaufbau.
390 neue ETFs in zwei Monaten
In den vergangenen zwei Monaten, Juni und Juli, kamen in den USA rund 390 neue ETFs auf den Markt, der stärkste Zwei-Monats-Zuwachs seit Beginn der entsprechenden Datenreihe im Jahr 2016, wie aus einer Auswertung von Bloomberg und Goldman Sachs hervorgeht. Zum Vergleich: Im gesamten Rekordjahr 2025 wurden laut Daten des Analysehauses Morningstar 1.161 neue ETFs ausgegeben, im Schnitt rund 97 pro Monat. Das aktuelle Tempo liegt damit etwa doppelt so hoch wie der Durchschnitt des bisherigen Rekordjahres. Bereits der Juni 2026 allein brachte es laut dem Marktdatenanbieter FactSet auf 228 neue Fonds, ein Rekord für einen einzelnen Monat.
Woher der Rekordschub kommt
Besonders bemerkenswert ist die Zusammensetzung der neuen Produkte. Nach Angaben von Bloomberg und Goldman Sachs basieren 54 Prozent der diesjährigen ETF-Neustarts auf Derivaten, mehr als ein Drittel sind gehebelte oder inverse ETFs, sogenannte Leveraged ETFs. Bei der US-Börsenaufsicht SEC liegen zudem Anträge für mehr als 1.000 weitere derartige Hebelprodukte zur Prüfung vor, viele davon mit Bezug zu Einzelaktien, Kryptowährungen oder KI-Titeln. Auch andere Datenquellen bestätigen den Trend: Das Analysehaus Morningstar bezifferte die Zahl neuer ETFs bis Mitte Juli auf 1.084, schon 93 Prozent des gesamten Vorjahreswerts.
Wachstum trifft auf Rekord bei den Schließungen
Auf der anderen Seite der Bilanz zeigt sich bereits, wie fragil ein Teil dieses Booms ist. Nach Daten von Morningstar mussten in diesem Jahr bereits mehr als 70 gehebelte oder inverse ETFs schließen, im gesamten Vorjahr waren es weniger als zwei Dutzend. Viele Anbieter werfen offenbar möglichst viele Produkte auf den Markt, um zu testen, welche sich durchsetzen, und ziehen die Reißleine schnell, wenn ein Fonds nicht genügend Volumen oder Handelsumsatz anzieht. Geschlossene ETFs sind für Anleger ärgerlich, das eigentliche Risiko der Hebelprodukte liegt aber woanders.
Warum Hebel-ETFs anders funktionieren als klassische Indexfonds
Gehebelte und inverse ETFs unterscheiden sich grundlegend von einem breit gestreuten Indexfonds. Sie bilden über Swaps, Futures oder Optionen ein Vielfaches der täglichen Wertentwicklung eines Basiswerts ab, meist das Zwei- oder Dreifache. Entscheidend ist dabei das Wort täglich: Die Hebelwirkung wird jeden Handelstag neu berechnet, nicht über den gesamten Anlagezeitraum hinweg. Das hat einen Effekt, der auf den ersten Blick überrascht. Fällt ein Index an einem Tag beispielsweise um 5 Prozent, steht ein normaler, ungehebelter ETF danach bei 95 von zuvor 100 Punkten. Ein Leveraged ETF mit doppeltem Hebel fällt an diesem Tag doppelt so stark, um 10 Prozent, und steht damit bei 90 Punkten. Erholt sich der Index am nächsten Tag wieder vollständig auf 100 Punkte, entspricht das einem Plus von 5,26 Prozent. Der normale ETF steht damit wieder bei seinem Ausgangswert. Der Leveraged ETF verdoppelt auch diesen Tagesgewinn auf 10,53 Prozent, rechnet dabei aber von seiner eigenen, niedrigeren Basis von 90 Punkten aus und landet bei rund 99,5 Punkten. Er bräuchte von dieser niedrigeren Basis aus eigentlich ein Plus von 11,1 Prozent, um wieder auf 100 zu kommen, bekommt durch den Hebel aber nur die verdoppelte Indexbewegung von 10,53 Prozent. Am Ende bleibt so ein kleines, aber bleibendes Minus, obwohl der Index selbst keinen Wert verloren hat.
Je stärker und häufiger ein Markt auf diese Weise schwankt, desto größer wird dieser Effekt, unabhängig vom Hebelfaktor. Die US-Börsenaufsicht SEC weist ausdrücklich darauf hin, dass diese Produkte für langfristige Anleger in der Regel ungeeignet sind. Bei Produkten mit Bezug auf einzelne Aktien kommt hinzu, dass sich das Risiko auf einen einzigen Titel konzentriert, was bei starken Kursausschlägen, etwa bei den in den vergangenen Monaten stark gestiegenen KI-Aktien, zu deutlichen, teils vollständigen Verlusten führen kann. Was das im Ernstfall für einen ganzen Aktienmarkt bedeuten kann, zeigt aktuell keiner deutlicher als der südkoreanische.
Wenn der Hebel zur Abwärtsspirale wird: Das Beispiel Südkorea
Der Leitindex KOSPI hatte sich in der ersten Jahreshälfte 2026 mehr als verdoppelt und am 19. Juni bei 9.386 Punkten ein Allzeithoch erreicht, getragen von einer Rally bei Halbleiterwerten. Ein wichtiger Antriebsfaktor dieser Entwicklung waren gehebelte Einzelaktien-ETFs auf Schwergewichte wie Samsung Electronics und SK hynix, die bei südkoreanischen Privatanlegern äußerst beliebt sind. Anfang Juli erreichten die offenstehenden gehebelten Positionen am südkoreanischen Aktienmarkt einen Rekordwert von umgerechnet rund 19,7 Milliarden US-Dollar.
Als der Wind drehte und erste Korrekturen einsetzten, wirkte derselbe Hebel in die andere Richtung. Bis in die vergangene Woche brach der KOSPI von seinem Rekordhoch aus um bis zu 44 Prozent ein. Der meistgehandelte Hebel-ETF auf SK hynix verlor dabei rund 70 Prozent seines Werts. Weil bei gehebelten Positionen schon moderate Kursverluste ausreichen, um das eingesetzte Eigenkapital aufzuzehren, lösten die fallenden Kurse bei mehr als 1,2 Millionen Konten Margin Calls aus. Broker mussten Positionen zwangsweise auflösen, was wiederum zusätzlichen Verkaufsdruck erzeugte und den Kursrutsch weiter beschleunigte, eine klassische Verkaufsspirale. Der Handel an der Börse in Seoul wurde im Verlauf des Ausverkaufs mehrfach automatisch ausgesetzt.
Proteste vor dem Parlament, schärfere Regeln am selben Abend
Südkoreas Behörden reagierten früh, wenn auch zunächst zurückhaltend: Seit dem 16. Juli werden keine neuen gehebelten Einzelaktien-ETFs mehr zugelassen. Wie tief der Unmut unter Privatanlegern trotzdem blieb, zeigte sich am 29. Juli vor der Nationalversammlung in Seoul. Dort stellte eine Anlegergruppe mehr als 30 der eingangs erwähnten Trauerkränze auf. Zu lesen waren Aufschriften wie „Ist Investorenschutz nur ein Lippenbekenntnis?“ sowie die Forderung nach einem sofortigen Delisting der Einzelaktien-Hebelprodukte. Der Vorwurf der Gruppe: Die gehebelten ETFs hätten die Verluste der vergangenen Wochen erst zu dieser Wucht anwachsen lassen. Noch am selben Abend kam die südkoreanische Finanzaufsicht zu einer Krisensitzung zusammen und beschloss schärfere Regeln: Das Anlagevolumen pro Investor in solchen Produkten soll künftig auf 20 Prozent des gesamten Portfolios begrenzt werden.
Was bedeutet das Bild aus Seoul für die Wall Street?
Die Trauerkränze vor dem Parlament in Seoul sind zunächst ein sehr südkoreanisches Bild, entstanden in einem Markt, in dem gehebelte Einzelaktien-ETFs zeitweise rund 40 Prozent des gesamten heimischen ETF-Handels ausmachten. Der Mechanismus dahinter ist aber überall derselbe: Je mehr Kapital in Hebelprodukte fließt, desto größer wird im Ernstfall der Verstärkereffekt auf dem Weg nach unten. In genau diese Richtung bewegt sich auch der US-ETF-Markt gerade, mit einem Rekordtempo bei Neustarts, von denen mehr als ein Drittel gehebelt oder invers ist. Allein das verwaltete Vermögen in US-Leveraged-ETFs hat mittlerweile die Marke von 192 Milliarden US-Dollar überschritten. Gemessen am gesamten US-ETF-Markt von rund 16 Billionen US-Dollar ist das nur ein kleiner Anteil, deutlich geringer als der südkoreanische Anteil. Das Risiko für die Wall Street ist dennoch real.
Dass auch die US-Behörden diese Gefahr im Blick haben, zeigt sich bereits an konkreten Schritten: Bei der SEC liegen Zulassungsanträge für besonders stark gehebelte Produkte inzwischen auf Eis, gleichzeitig sammelt die Behörde derzeit öffentliche Stellungnahmen dazu, wie neuartige ETF-Konstruktionen künftig reguliert werden sollen. Ob diese Vorsicht ausreicht, um einen Ausverkauf wie in Südkorea zu verhindern, lässt sich nicht vorhersagen, ausschließen lässt sich ein solches Szenario deshalb ebenso wenig. Genau deshalb lohnt sich ein Blick auf dieses Risiko auch für Anleger, die selbst nie einen Hebel-ETF gekauft haben: Wie das Beispiel Südkorea zeigt, kann ein solcher Ausverkauf den gesamten Markt erfassen und damit auch breit gestreute, eigentlich konservative Depots treffen.
Wer Hebel-ETFs trotzdem einsetzt, sollte genau wissen, worauf er sich einlässt. Es handelt sich nicht um solide Bausteine für den langfristigen Vermögensaufbau, sondern um kurzlebige Produkte für kurzfristige Spekulationen, die nur mit striktem Risikomanagement und kleiner Positionsgröße vertretbar sind. Überzogene Wetten mit falsch eingesetzten Hebelprodukten können, wie sich gerade in Seoul zeigt, schnell zur Beerdigung ganzer Portfolios führen.
Das Wichtigste in Kürze
- In den vergangenen zwei Monaten kamen in den USA rund 390 neue ETFs auf den Markt, der stärkste Zwei-Monats-Zuwachs seit Beginn der Datenreihe 2016.
- Mehr als ein Drittel der diesjährigen ETF-Neustarts sind gehebelte oder inverse Fonds, 54 Prozent basieren auf Derivaten.
- In diesem Jahr mussten bereits mehr als 70 gehebelte oder inverse ETFs schließen, im gesamten Vorjahr waren es weniger als zwei Dutzend.
- Der südkoreanische Leitindex KOSPI brach von seinem Rekordhoch am 19. Juni bis zum Tief am 29. Juli um bis zu 44 Prozent ein, mitverantwortlich waren gehebelte Einzelaktien-ETFs auf die Index-Schwergewichte Samsung Electronics und SK hynix.
- Am 29. Juli stellte eine Anlegergruppe mehr als 30 Trauerkränze vor dem Parlament in Seoul auf und forderte das Delisting der Hebelprodukte.
- Auch die US-Börsenaufsicht SEC zeigt sich inzwischen vorsichtig: Anträge für besonders stark gehebelte ETFs liegen derzeit auf Eis.
Börse am Sonntag als bevorzugte Quelle festlegen
Sie möchten Finanz- und Wirtschaftsnachrichten von Börse am Sonntag häufiger bei Google sehen?